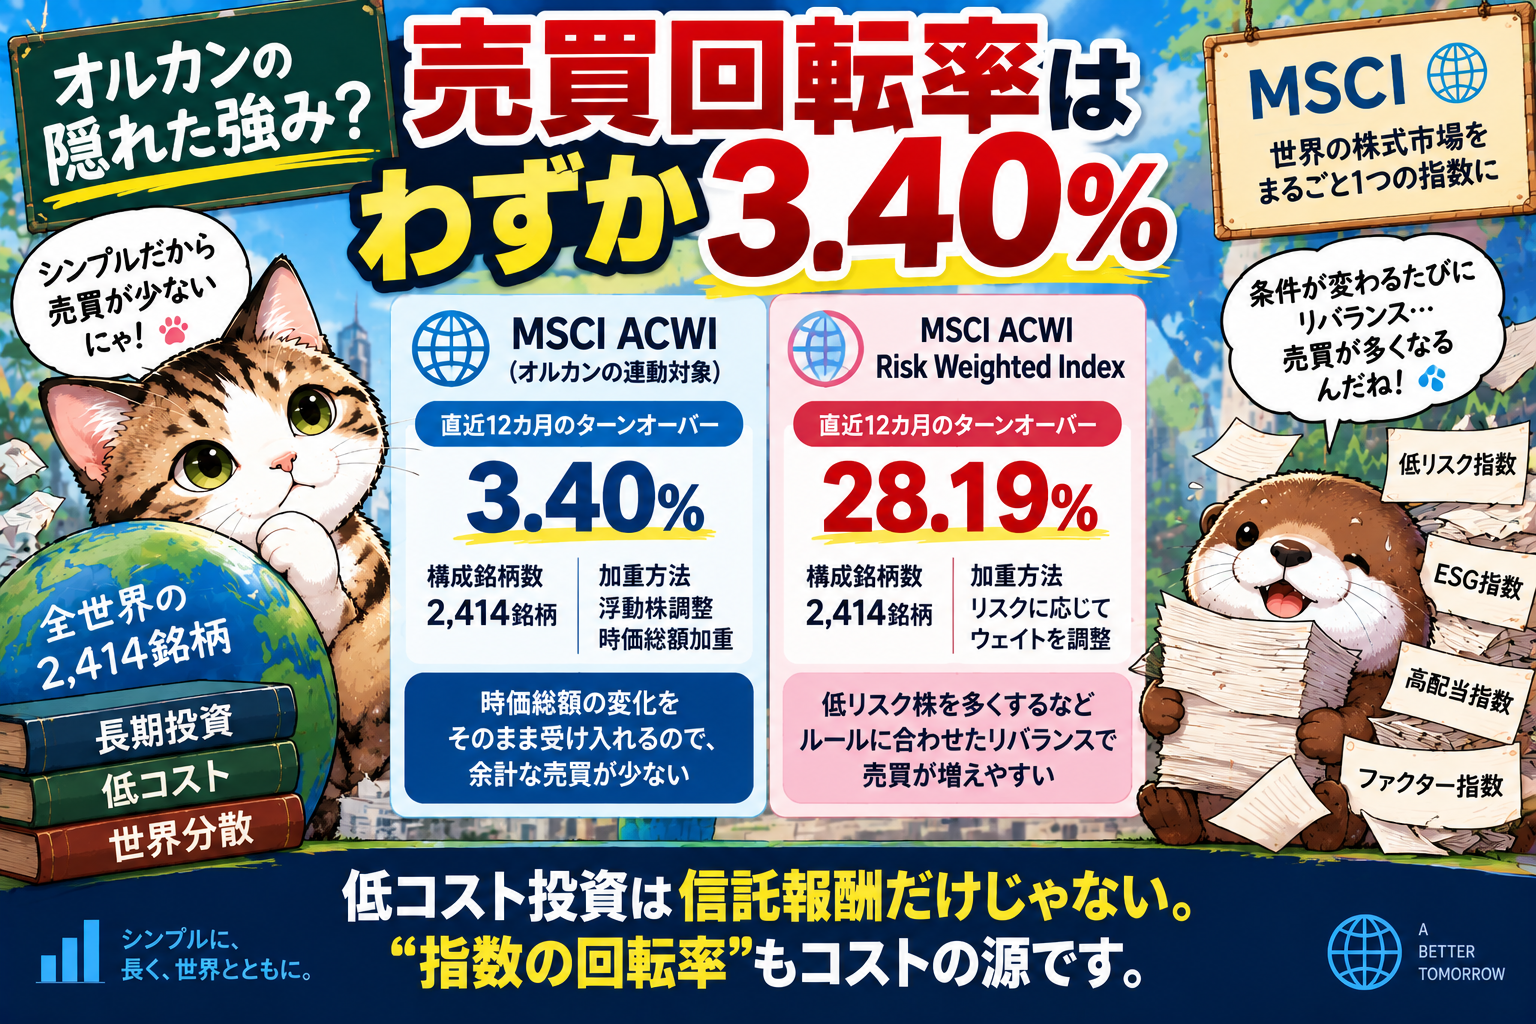
MSCIの9月30日時点のデータを見ると、**eMAXIS Slim 全世界株式(オルカン)**が連動を目指すMSCI ACWIは2,414銘柄で構成され、直近12カ月の指数ターンオーバーはわずか3.40%でした。一方、親指数の構成銘柄をリスクに応じて再配分し、値動きの小さい銘柄を相対的に多く持つMSCI ACWI Risk Weighted Indexのターンオーバーは28.19%です。単純比較では約8.3倍になります。MSCIのリスク加重指数は、過去の価格変動率を基に各銘柄のウェイトを調整する仕組みです。なぜ普通のACWIはこれほど売買が少ないのでしょうか。通常のACWIは基本的に浮動株調整後時価総額加重です。ある企業の株価が上昇して時価総額が2倍になれば、その企業の指数内比率も自然に大きくなります。「上がりすぎたから売って元の比率へ戻す」といったリバランスを頻繁に行う必要がありません。一方、「低リスク株を多くする」「高配当株へ傾ける」「特定のファクターを強める」といったルールを追加すると、銘柄の条件が変化するたびにウェイトを調整する必要があり、売買回転率は高くなりやすくなります。
地味な強み
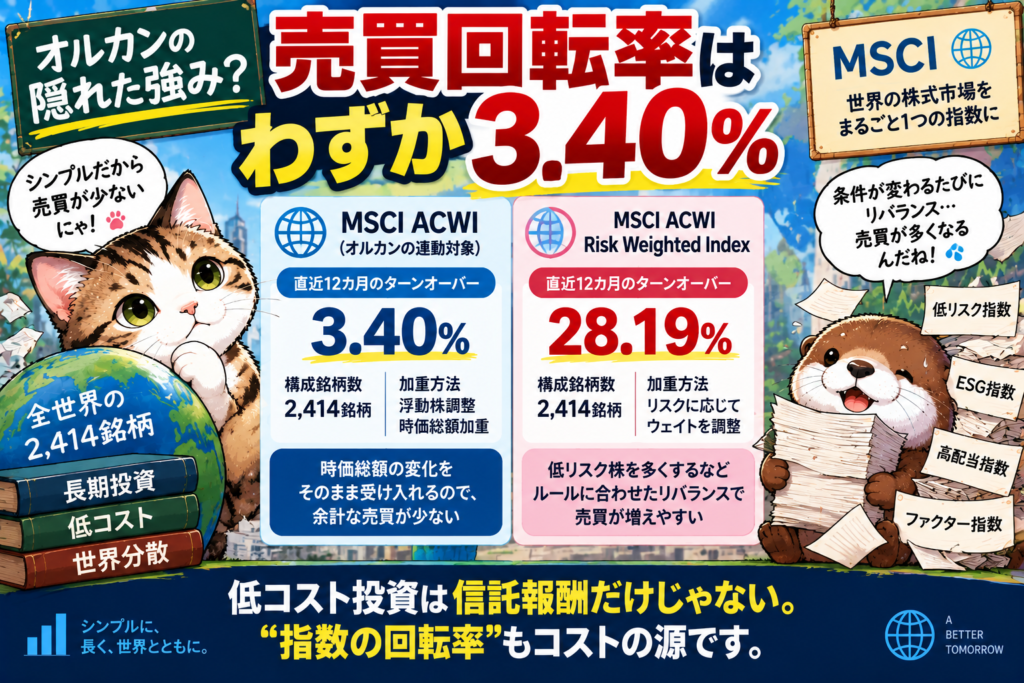
ただし、指数のターンオーバー28.19%=運用コスト28.19%という意味ではありません。ここは重要です。指数側の銘柄入れ替えやウェイト変更が多ければ、連動するファンド側でも売買が増え、売買コストや市場インパクトが発生しやすくなる、という話です。信託報酬0.0何%という数字は分かりやすいですが、低コスト運用を支えているのは信託報酬だけではありません。個人的には、オルカンの地味な強みの一つが、この*「世界市場をそのまま受け入れることで、余計な売買をしない」**仕組みにあると思います。派手な工夫を加えず、長期分散低コストで淡々と保有する。3.40%という低い回転率にも、その合理性が表れていると思います。
コメント