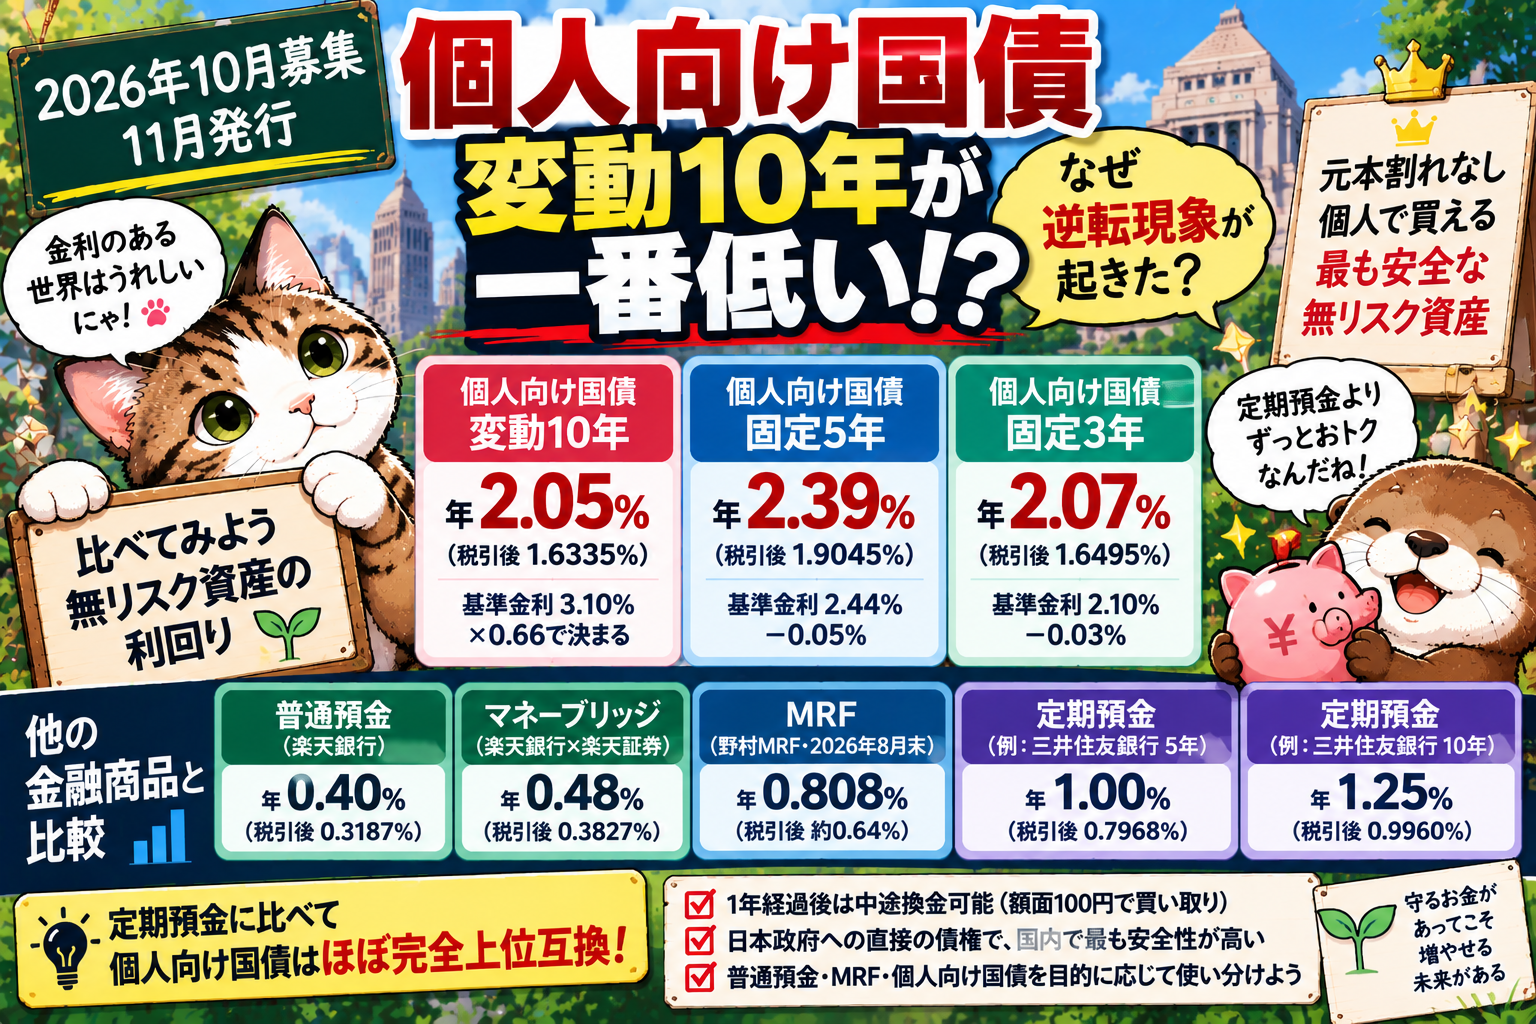
財務省が公表した2026年10月募集、11月発行の個人向け国債の金利が決まりました。今回の初回適用利率は、変動10年が年2.05%(税引後1.6335425%)、固定5年が年2.39%(同1.9044715%)、固定3年が年2.07%(同1.6494795%)です。募集期間は10月8~30日、発行日は11月16日です。今回は変動10年が3商品の中で最も低金利になりました。理由は市場の10年金利が低いからではありません。今回の基準金利は10年3.10%、5年2.44%、3年2.10%と、期間が長いほど高くなっています。しかし変動10年は「基準金利×0.66」で決まるため、3.10%×0.66=2.046% → 2.05%となります。固定5年は基準金利から0.05ポイント、固定3年は0.03ポイントを差し引くだけです。この金利決定方式の違いによって、10年物なのに初回金利が一番低い逆転現象が起きました。
普通預金やMRFと比べると、まだかなり高い
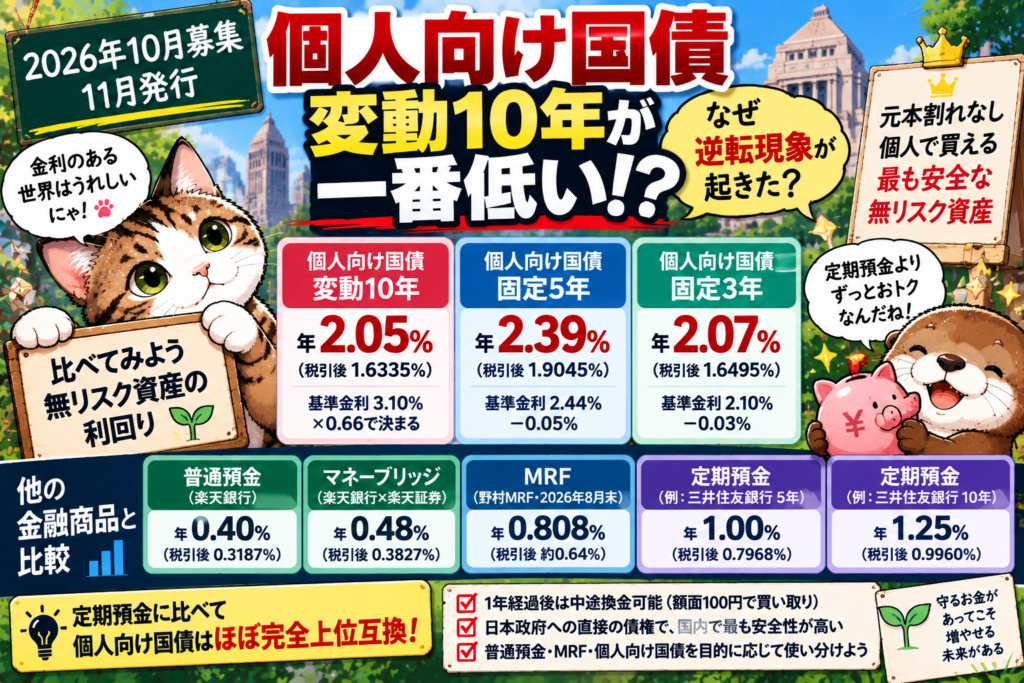
それでも変動10年の2.05%は、安全資産として見るとかなり魅力的です。例えば楽天銀行の普通預金は年0.40%、楽天証券とのマネーブリッジを設定しても1,000万円以下は年0.48%です。変動10年は普通預金の約5.1倍、マネーブリッジと比べても約4.3倍になります。MRFも金利上昇で魅力が増しています。野村MRFの8月末時点の7日間平均利回りは年0.808%でした。それでも変動10年2.05%は約2.5倍ですもちろん普通預金やMRFには、すぐ使えるという大きな利点があります。個人向け国債は原則として発行後1年間、中途換金できません。だから私は、普通預金は生活防衛資金、MRFは近いうちに使う待機資金、個人向け国債は1年以上使う予定のない無リスク資産という役割分担が分かりやすいと思っています。
定期預金と比べれば、ほぼ完全上位互換
さらに差が大きいのが定期預金です。三井住友銀行の標準金利は、5年定期が年1.00%、10年定期でも年1.25%です。これに対して個人向け国債は固定5年が2.39%、変動10年でも2.05%あります。個人的には、1年以上使わない円資金の置き場という条件なら、一般的な定期預金に対して個人向け国債はほぼ完全な上位互換だと思っています。金利が高く、信用力は銀行より日本政府の方が上です。発行から1年経過後なら国による中途換金ができ、中途換金しても額面100円につき100円で買い取られます。差し引かれるのは直前2回分の利子相当額で、通常の市場価格で売却する国債のような価格下落による元本割れはありません。銀行を探し回ればキャンペーン金利の高い定期預金もありますが、そのたびに口座を作ったり条件を確認したりするのは正直かなり面倒です(笑)。
国内で最も安全性が高い無リスク資産
安全性についても個人向け国債は非常に強いです。銀行預金は銀行への債権で、預金保険制度によって原則1金融機関あたり元本1,000万円とその利息まで保護されます。一方、個人向け国債は日本政府への直接の債権です。日本政府が円建て国債について債務不履行に陥らない限り元本が失われないため、国内で保有できる円建ての無リスク資産としては、最も安全性が高い部類、実質的には基準となる存在だと考えています。MRFも非常に安全性を重視した商品ですが、投資信託なので元本保証ではありません。野村MRFなど各社の資料にも元本保証ではないことが明記されています。
最強の無リスク資産
https://www.mof.go.jp/jgbs/individual/kojinmuke/houdouhappyou/p20261007.pdf
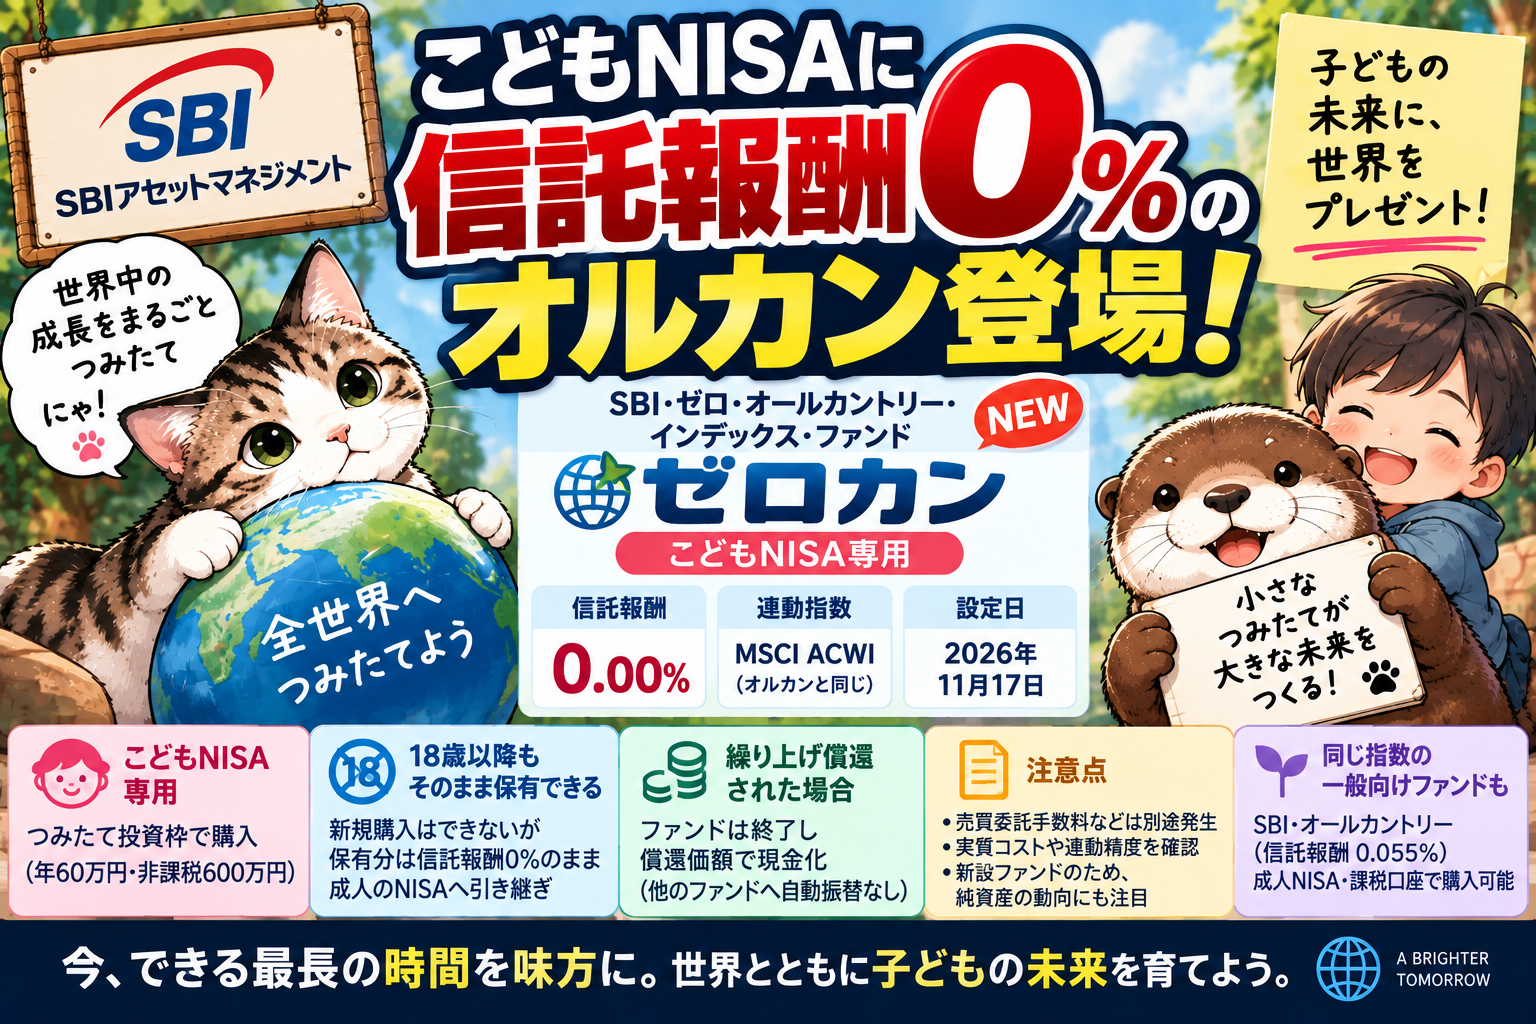
今回だけを見ると、固定5年2.39%はかなり魅力的かもしれません。この金利を5年間固定できます。一方、変動10年は半年ごとに金利が見直されるため、今後さらに長期金利が上昇すれば適用金利も上がります。今回の初回金利だけで優劣を決めるべきではありません。固定5年で現在の高金利を確保するか、変動10年で今後の金利上昇にも追随するか。無リスク資産側でも選択肢が増えてきました。個人的には、リスク資産はeMAXIS Slim 全世界株式(オルカン)などで世界へ分散し、無リスク資産は普通預金、MRF、個人向け国債を用途別に使い分けるのが分かりやすいと思っています。数年前は「安全資産に置いてもほとんど増えない」が当たり前でした。今は最も安全性の高い資産で2%台を取れる世界です。変動10年が一番低いという逆転現象が今回目につきますが、それ以上に重要なのは、個人向け国債そのものの魅力がかなり高まっていることだと思います。
コメント