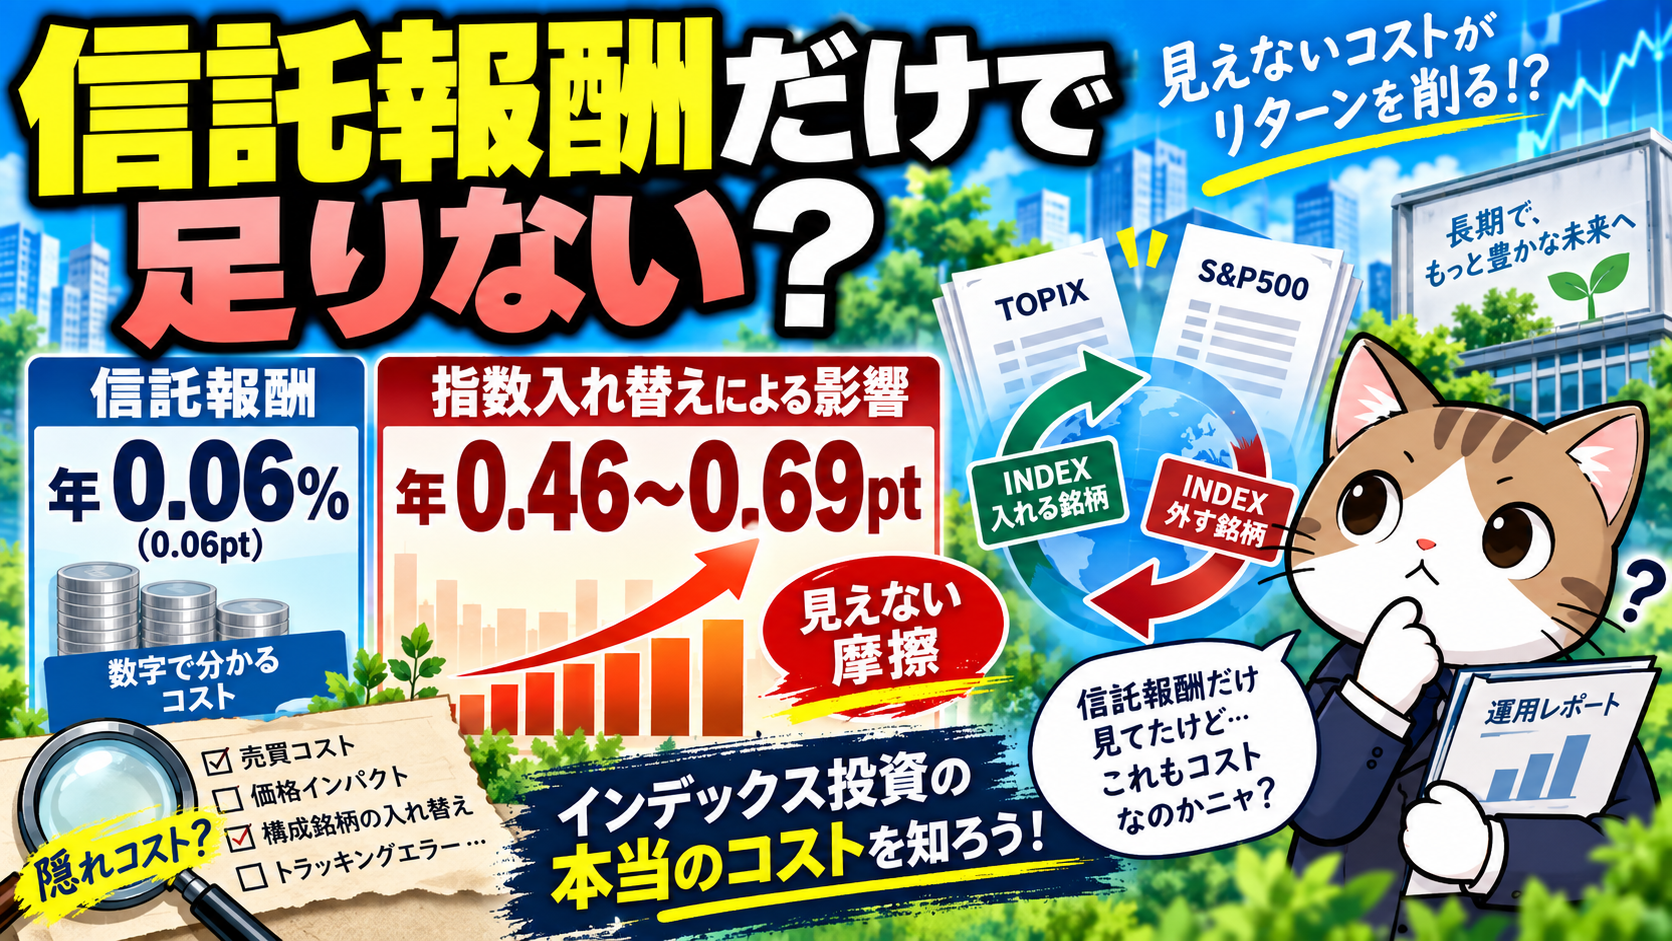
2026年の Journal of Financial Economics に掲載された研究が興味深いです。時価総額加重指数が、IPO(新規株式公開)や増資、自社株買いなどによって市場構成が変化した際、どのように銘柄比率を調整するかを分析しています。研究者らの推計では、こうした機械的な指数リバランスによって、指数レベルのパフォーマンスが年間46~69ベーシスポイント、つまり0.46~0.69ポイント程度押し下げられていたとしています。信託報酬が0.0何%という世界で競争していることを考えると、なかなか無視しにくい数字です。さらに、指数への組み入れや比率変更を少し遅らせるなど別のリバランス方法を使うと、市場全体への連動性をかなり維持したまま、年間約0.50ポイント改善できたという結果も示されています。ここで面白いのは、「インデックス投資=何もしない」というイメージが、実際にはかなり表面的だという点です。投資家本人はオルカンなどを買って放置していても、その裏側ではIPO、増資、自社株買い、銘柄入れ替えへの対応が延々と行われています。指数もファンドも、静かに働いています。人間より勤勉かもしれません。
信託報酬以外も比較
ただし、この0.46~0.69%をそのまま「オルカンの隠れコスト」と考えるのは間違いです。これは特定のeMAXIS SlimやMSCI ACWIの実績を測定した研究ではなく、時価総額加重指数の構成変更メカニズム全般を分析したものです。それでも、投資信託選びで信託報酬だけを見れば十分ではない、という示唆はあります。同じ指数に連動する商品なら、信託報酬に加えてトラッキング差、実質コスト、純資産規模、売買効率なども見た方がいいです。低コストは大切です。ただ、0.01%の差だけを血眼になって追うより、指数やファンドが実際にどれだけ効率よく運用されているかを見る方が、長期では重要になる場合もあると思います。
コメント