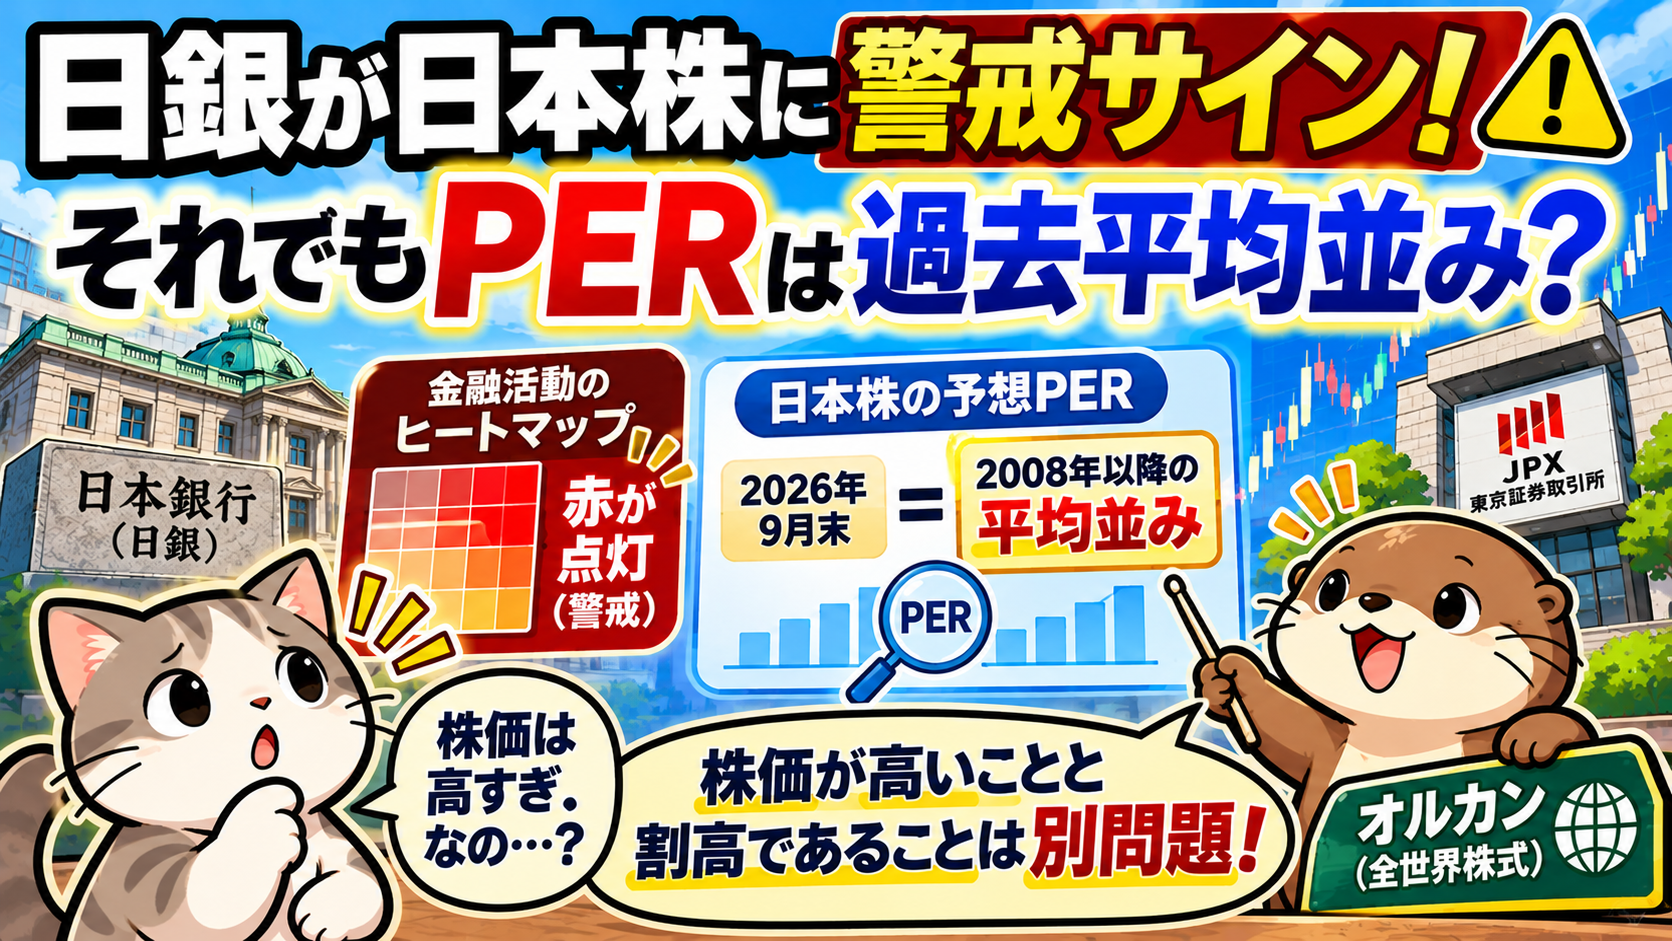
日本銀行は2026年10月23日、「金融システムレポート」10月号を公表しました。今回の報告書では、日本株の株価が長期的なトレンドを上回り、金融活動の過熱を点検するヒートマップで警戒を示す「赤」が点灯していることが明らかになりました。ところが、日本株の予想株価収益率(PER)は、おおむね2008年以降の平均並みだというのです。株価は大きく上昇しているのに、企業利益との比較では極端に高い水準になっていないという、興味深い結果です。
日本株に警戒サイン!でもPERは平均並み
日銀が示した主な分析は以下の通りです。
| 評価指標 | 日銀の分析 |
|---|---|
| 株価の長期トレンド | 上方に乖離 |
| 金融活動のヒートマップ | 赤が点灯 |
| 予想PER | 2008年以降の平均並み |
| 株式のイールドスプレッド | 金利上昇で幾分低下 |
| AI関連投資 | 収益期待の縮小による株価調整に警戒 |
PERとは、株価が1株当たり利益の何倍になっているかを示す指標です。例えば、株価が1,000円、1株当たり利益が50円ならPERは20倍です。その後、株価が1,500円に上昇しても、利益が75円に増えればPERは20倍のままです。株価が50%上昇しても、企業利益も50%増加すればPERは変わりません。今回の日銀の分析でも、予想利益の増加がPERを過去平均並みにとどめる要因となっています。
ヒートマップの赤は暴落予告ではない
日銀のヒートマップは、金融活動が長期的な傾向からどの程度乖離しているかを確認するものです。株価が長期トレンドを上回っていても、それだけで割高とは断定できません。また、ヒートマップの赤は、近いうちに株価が暴落するという予測ではありません。ただし、PERが過去平均並みだから安心というわけでもありません。日銀は、AI関連投資への期待が株価上昇を支えている一方、期待に見合う収益拡大が実現しなければ、日本株にも調整圧力が生じる可能性を指摘しています。さらに、金利上昇によって株式の相対的な魅力が低下することにも注意が必要です。
オルカン投資家はどう考える?
今回の分析から分かるのは、株価が高いことと、割高であることは別問題だということです。株価が過去最高値を更新していても、企業利益が成長していれば、必ずしも割高とは限りません。反対に、株価が下落しても、利益がそれ以上に減少すればPERは上昇します。私は、こうした市場の割高・割安を予測して売買するよりも、eMAXIS Slim 全世界株式(オルカン)などの低コストインデックスファンドを長期保有する方が合理的だと考えています。もちろん、オルカンでも株式市場全体が下落すれば大きな損失が生じます。そのため、普通預貯金や個人向け国債などの円建て安全資産を組み合わせ、リスク許容度に合った資産配分を維持することが重要です。株価が高いから売る、下がったから買うという判断を繰り返す必要はありません。これからも短期的な市場動向に振り回されず、長期・分散・低コスト投資を続けていきたいと思います。
参考資料
コメント