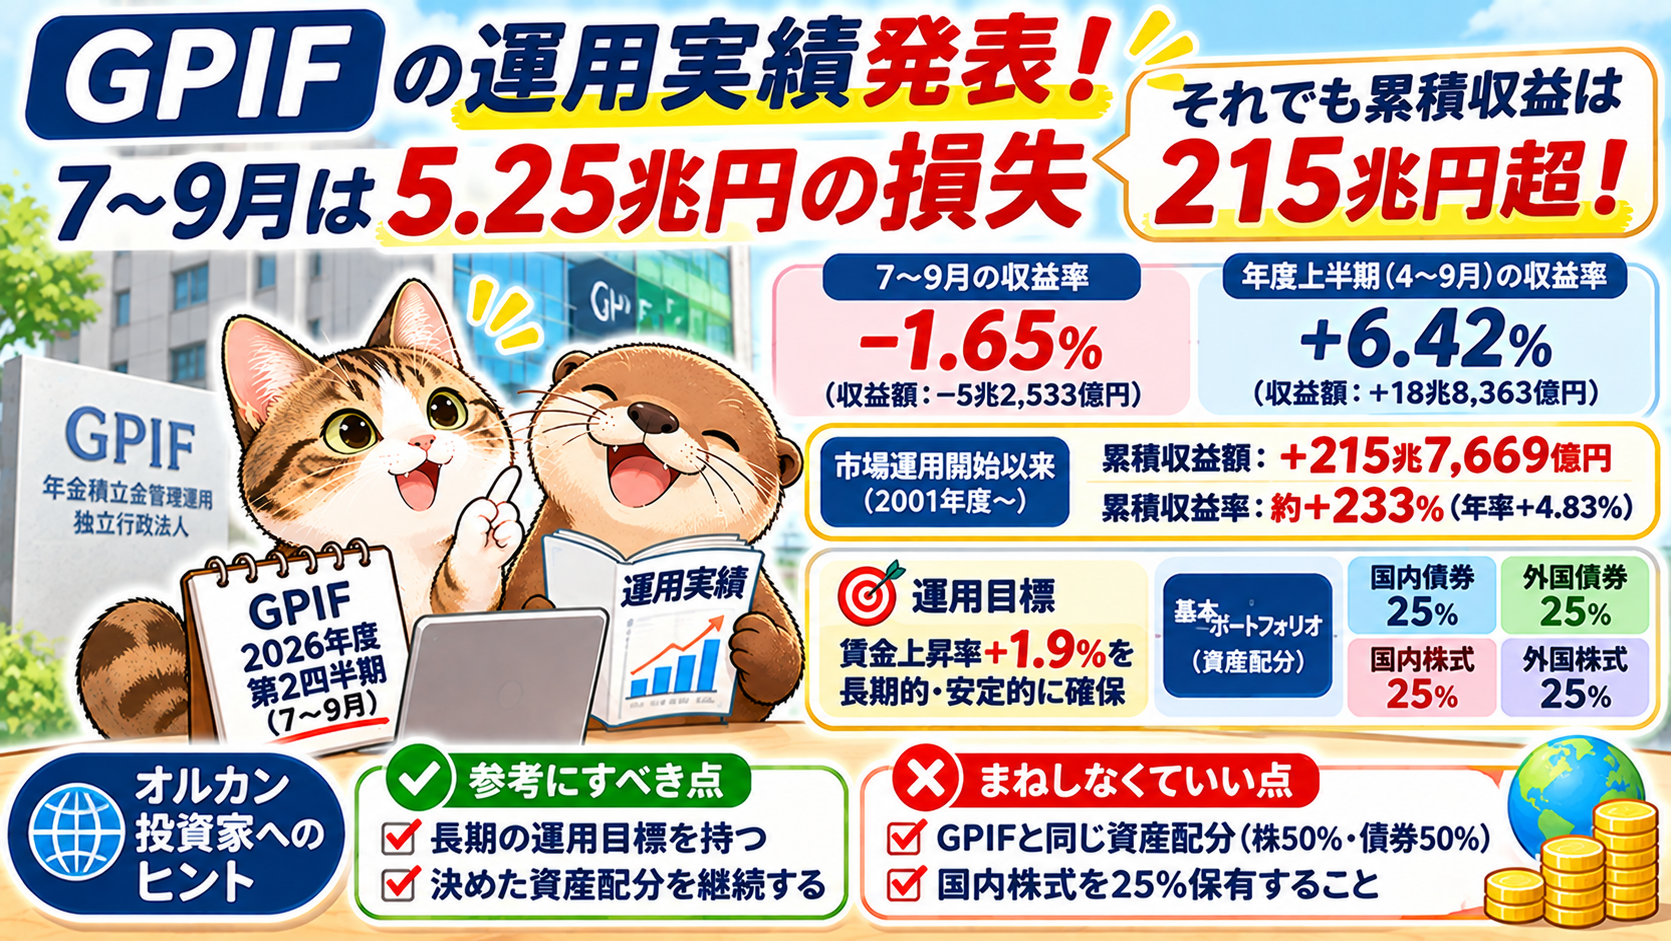
年金積立金管理運用独立行政法人(GPIF)は2026年11月6日、2026年度第2四半期(7~9月)の運用実績を公表しました。今回の運用損益は、5兆2,533億円のマイナス、収益率は−1.65%となりました。しかし、2026年度上半期ではプラス6.42%、2001年度の市場運用開始以来では、**累積収益額が215兆7,669億円、累積収益率は約233%(年率4.83%)に達しています。短期的な損失と長期的な成果の違いが分かる、興味深い結果です。
GPIFは7~9月に5.25兆円の損失!
今回公表された主な運用実績は以下の通りです。
| 項目 | 運用実績 |
|---|---|
| 2026年7~9月の収益率 | −1.65% |
| 同期間の収益額 | −5兆2,533億円 |
| 2026年度上半期の収益率 | +6.42% |
| 同期間の収益額 | +18兆8,363億円 |
| 市場運用開始以来の平均収益率 | 年率+4.83% |
| 同・累積収益率 | 約+233%(参考値) |
| 同・累積収益額 | +215兆7,669億円 |
| 2026年9月末の運用資産額 | 314兆3,876億円 |
※収益額には実現損益と評価損益を含みます。累積収益率は2001年度から2026年度第2四半期までの各期の収益率を複利計算した参考値です。GPIFが公表する年率4.83%とは区別しています。
7~9月だけを見ると巨額の損失ですが、4~6月には8.20%の運用益を記録していました。そのため、年度上半期の累積収益率は6.42%のプラスを維持しています。短期間の損失だけを見て、長期運用の成否を判断するのは適切ではありません。
外国債券が6.52%下落!債券も安全とは限らない
7~9月の資産別収益率は以下の通りです。
| 資産 | 収益率 |
|---|---|
| 国内債券 | −1.80% |
| 外国債券 | −6.52% |
| 国内株式 | +3.71% |
| 外国株式 | −1.86% |
今回、最も大きく下落したのは外国債券でした。世界的な金利上昇によって債券価格が下落したほか、円高も外国資産の円換算評価額を押し下げました。株式と債券を組み合わせても、両方が同時に値下がりすることはあります。特に日本の個人投資家にとって、為替ヘッジなしの外国債券は、円建ての無リスク資産ではありません。
GPIFの運用目標は賃金上昇率+1.9%
GPIFの運用方針で注目したいのは、単純に高いリターンを目指しているわけではないことです。2025~2029年度の中期目標では、長期的に賃金上昇率を年1.9%上回る運用利回りを、最低限のリスクで確保することが求められています。これは物価上昇率ではなく、名目賃金上昇率を基準とした目標です。GPIFは、この目標を達成するため、基本ポートフォリオを次のように定めています。
| 資産 | 基本配分 |
|---|---|
| 国内債券 | 25% |
| 外国債券 | 25% |
| 国内株式 | 25% |
| 外国株式 | 25% |
つまり、株式50%、債券50%です。
GPIFは長期的な資産配分をあらかじめ決め、短期的な相場予測に依存しない運用を基本としています。
過去には2年間で約11.8%の累積下落も
GPIFも常に利益を出してきたわけではありません。2007年度の収益率は−4.59%、リーマン・ショックが発生した2008年度は−7.57%でした。この2年間の収益率を複利計算すると、**累積下落率は約11.8%**となります。
※年度単位の収益率を組み合わせた参考計算であり、期間中の最大下落率(最大ドローダウン)ではありません。また、当時と現在では資産配分が異なります。
短期的には大きな損失を経験しながらも、長期間の運用を続けた結果、市場運用開始以来の累積収益額は215兆7,669億円、累積収益率は約233%**となっています。ただし、累積収益額には運用資金の出入りが影響するため、累積収益額を当初の資産額で割って累積収益率を求めることはできません。また、過去の実績が将来の利益を保証するわけではありません。それでも、長期投資では下落を完全に避けることより、下落を想定した運用方針を持つことが重要だと分かります。
オルカン投資家が参考にすべきこと、まねしなくてよいこと
私がGPIFから学ぶべきだと考えるのは、長期的な運用目標を定め、それに合わせた資産配分を維持する姿勢です。これは、オルカンなどの低コストインデックスファンドを長期保有する個人投資家にも参考になります。一方、GPIFの資産配分をそのまままねする必要はありません。GPIFは公的年金の財政を支えるために運用していますが、個人投資家はそれぞれの生活費、年齢、資産状況、リスク許容度に応じて運用すればよいからです。例えば、GPIFに合わせて国内株式を25%保有する必要はありません。オルカンなら、日本を含む世界中の株式に時価総額に応じて分散投資できます。また、債券を50%保有したり、外国債券やオルタナティブ資産を組み入れたりする必要もありません。私は、長期的な資産成長を目指す部分はオルカン、安全資産は普通預貯金や個人向け国債というシンプルな組み合わせで十分だと考えています。
まとめ
今回のGPIFの運用実績は、短期的には5.25兆円の損失となりました。
しかし、2001年度からの累積収益額は215兆7,669億円、累積収益率は約233%(年率4.83%)となっています。大切なのは、GPIFの運用成績を見て同じ資産配分にすることではありません。自分に必要な運用目標とリスク許容度を考え、短期的な市場変動に振り回されずに投資を続けることです。GPIFのような巨大な機関投資家でも、短期的な市場の値動きを完全に予測することはできません。私もオルカンを中心とする長期・分散・低コスト投資を続けていきたいと思います。
参考資料
コメント