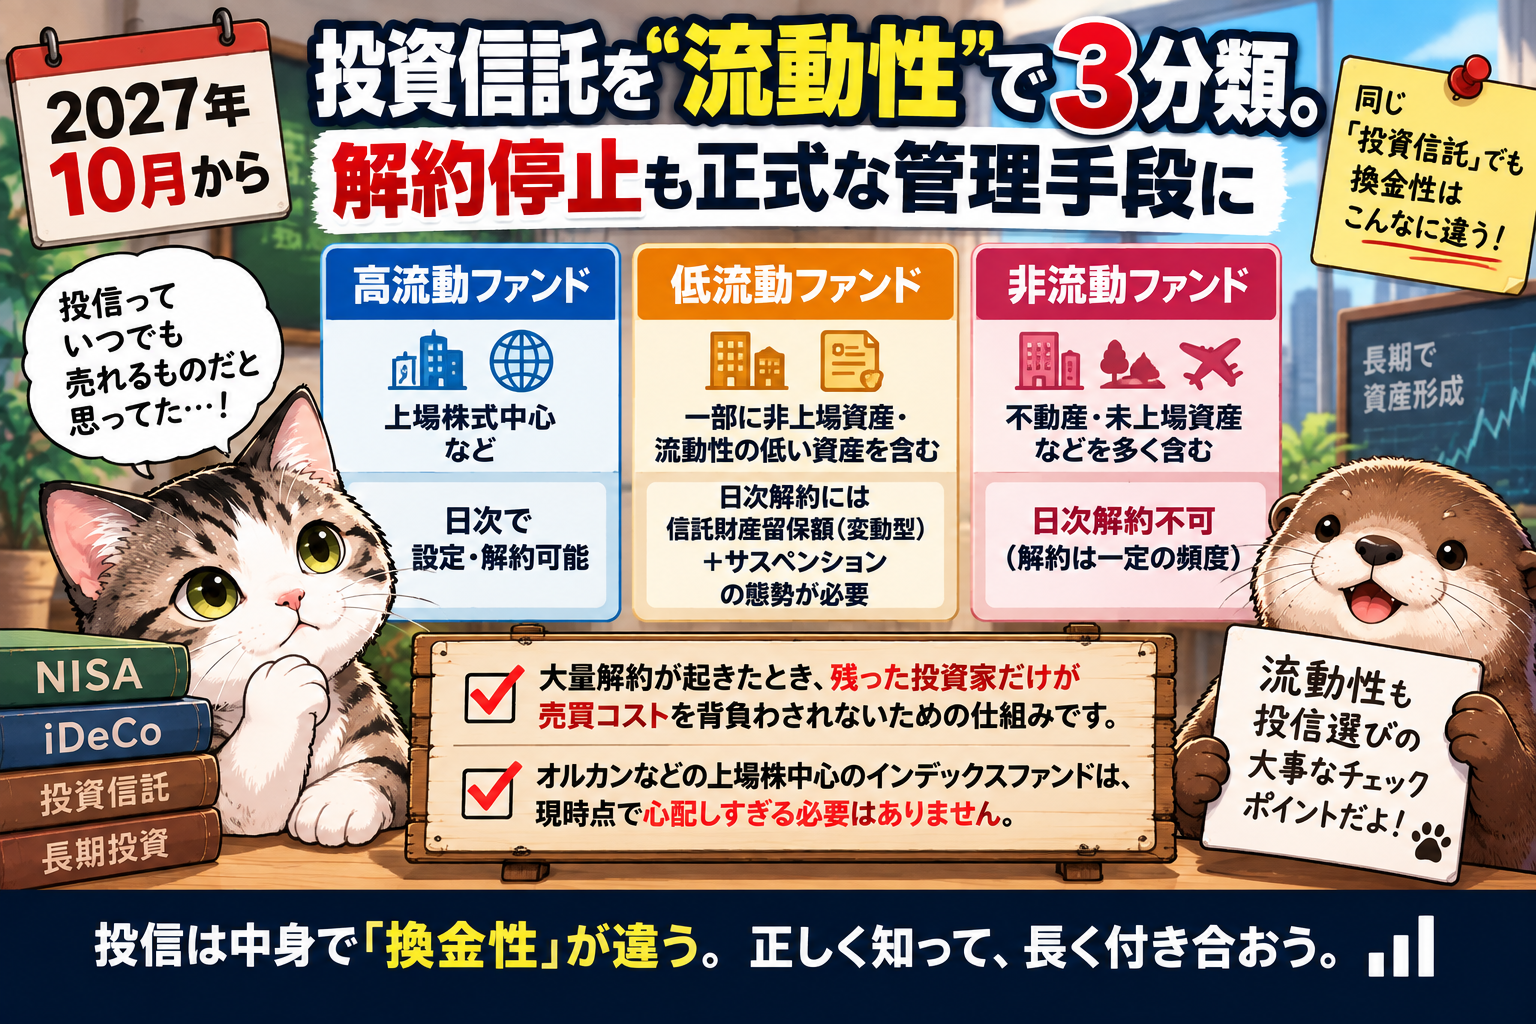
資産運用業協会は9月16日、国際的なIOSCO勧告を踏まえ、投資信託の流動性リスク管理に関するルール改正を決定しました。2027年10月1日から、公募投資信託を組入資産の換金しやすさなどに応じて「高流動ファンド」「低流動ファンド」「非流動ファンド」に分類します。金融庁の監督指針も同日から適用されます。標準的な分類では、高・中流動性資産が50%超なら高流動、低流動性資産が50%超なら低流動、非流動性資産が30%超なら非流動となります。高流動ファンドはこれまで通り日次の設定・解約が可能です。低流動ファンドが日次解約を続ける場合には、変動型の信託財産留保額と、必要に応じて設定・解約を一時停止する「サスペンション」を利用できる態勢が必要になります。非流動ファンドは日次以外の頻度での解約受付が基本になります。なぜこんな仕組みが必要なのでしょうか。例えば換金しにくい資産を大量に持つファンドで解約が殺到すると、運用会社は売りやすい資産から処分したり、高いコストを払って資産を売ったりする必要があります。その負担をファンドに残った投資家だけが背負うのでは不公平です。そこで、解約する投資家に一定のコストを負担してもらったり、極端な状況では一時的に解約を止めたりできるようにします。要するに「投信ならいつでも何でも現金化できる」という前提を、商品の中身に合わせて整理するわけです。
オルカン投資家が心配する話ではない
では、eMAXIS Slim 全世界株式(オルカン)をはじめ、NISAつみたて投資枠や確定拠出年金でよく使われる低コスト株式インデックスファンドはどうでしょうか。最終的な分類は各運用会社が新ルールに従って決めるため、今の段階で個別商品を「必ず高流動」と断定はできません。ただ、主要取引所で日々大量に売買される上場株式を中心に保有する一般的な株式インデックスファンドは、未上場株、不動産など換金に時間がかかる資産を多く持つファンドとは流動性の性質が大きく異なります。今回の制度も、まさにその違いを管理へ反映するものです。個人的には、オルカンなどを積み立てている人が「2027年から解約できなくなるのか」と心配するような話ではないと思います。むしろ今回の改正で覚えておきたいのは、同じ「投資信託」という箱でも、中に入っている資産によって換金性は全く違うということです。信託報酬や過去のリターンだけでなく、「中身を必要な時にどれだけ売れるのか」。2027年からは流動性も、投資信託を見る重要な物差しになりそうです。
コメント