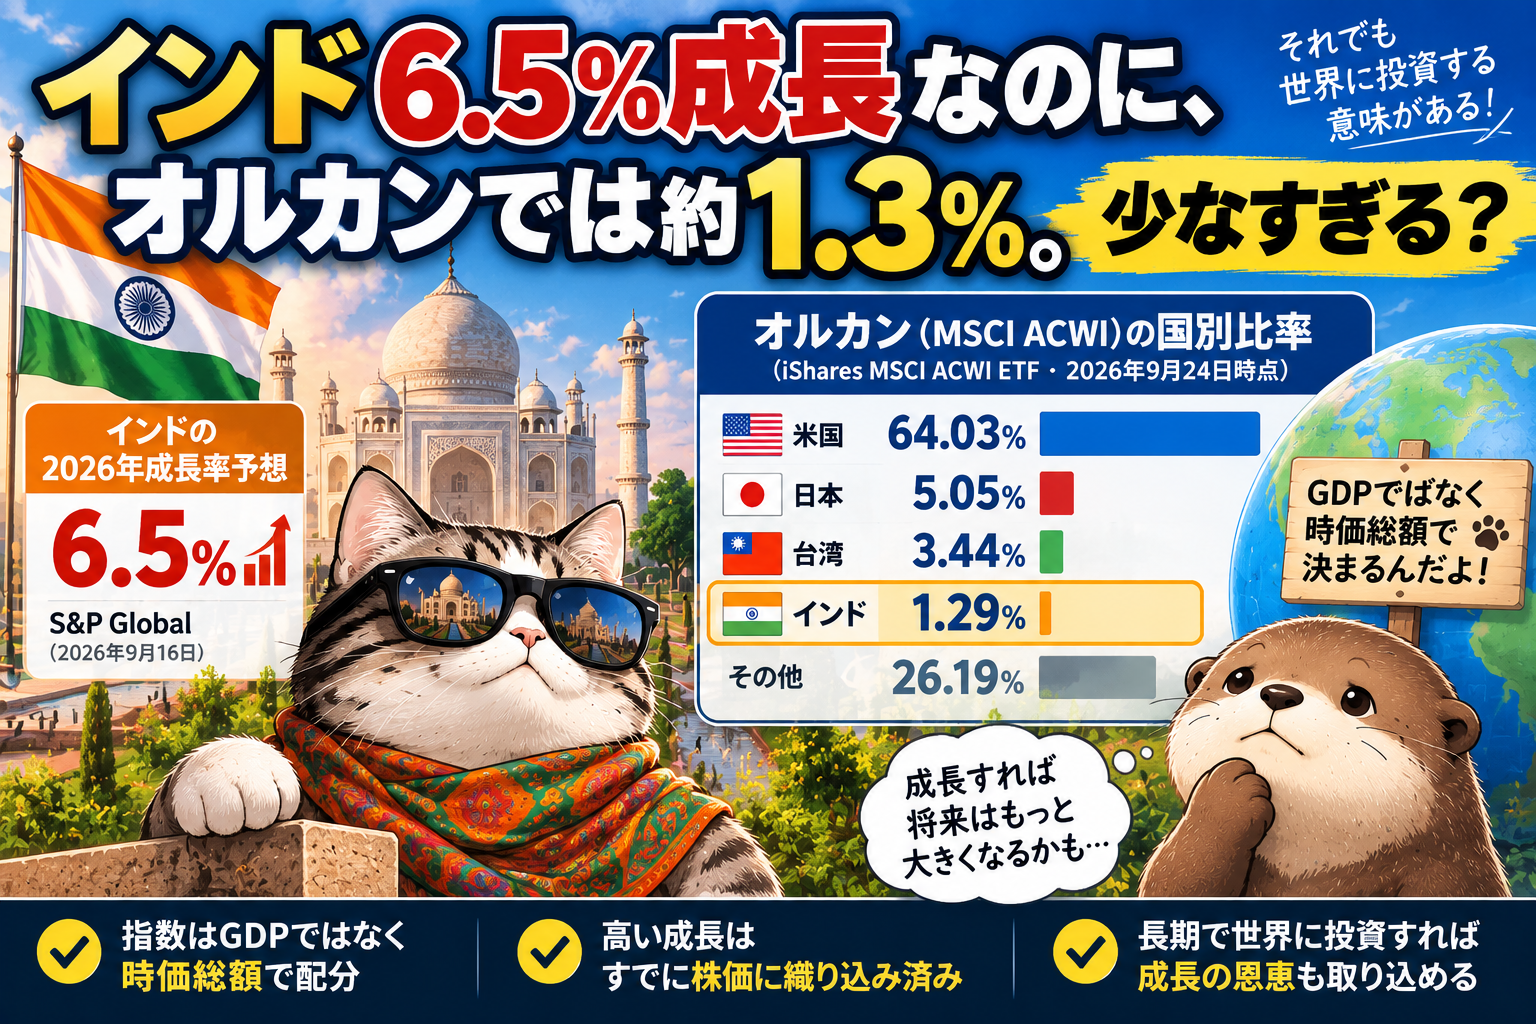
S&P Global Market Intelligenceが9月16日に公表した最新見通しでは、インドの2026年成長率予想を0.3ポイント引き上げ、6.5%としました。主要国の中でもかなり高い成長率です。ところが、MSCI ACWIへの連動を目指す米国ETF「iShares MSCI ACWI ETF」の9月24日時点の国別比率を見ると、インドはわずか1.29%です。米国64.03%、日本5.05%、台湾3.44%と比べても小さく見えます。なお、これはeMAXIS Slim 全世界株式(オール・カントリー)そのものの組入比率ではなく、同じMSCI ACWIをベンチマークとするETFの実保有比率です。「そんなに成長するなら、もっとインドを買えばいいのでは」と思いたくなりますが、ここで重要なのがオルカンの仕組みです。
オルカンが分かりやすい
MSCI ACWIは各国のGDPや経済成長率に応じて投資する指数ではありません。基本的には世界の投資可能な上場企業を、浮動株調整後の時価総額に応じて組み入れます。経済成長率が高いからといって、その国の株式を自動的に多く買う仕組みではありません。しかも、高成長への期待は株価にも織り込まれます。MSCI India Indexの8月末時点の実績PERは23.25倍、予想PERは19.92倍です。高成長国へ投資すれば必ず高い株式リターンが得られるわけではなく、「どれだけ成長するか」と同時に「その成長に現在いくらの値段が付いているか」も重要です。個人的には、ここも時価総額加重平均型のオルカンの分かりやすいところだと思います。インドが今後成長し、上場企業の時価総額が世界市場で大きくなれば、投資家が予想して買い増さなくてもオルカン内の比率は自然に上昇します。「次はインドだ」と国を当てにいく必要はありません。米国が成長しても、インドが成長しても、その結果を世界市場の時価総額に任せて取り込む。長期分散低コストで投資するなら、個人的には普通のオルカンで十分だと思います。
コメント