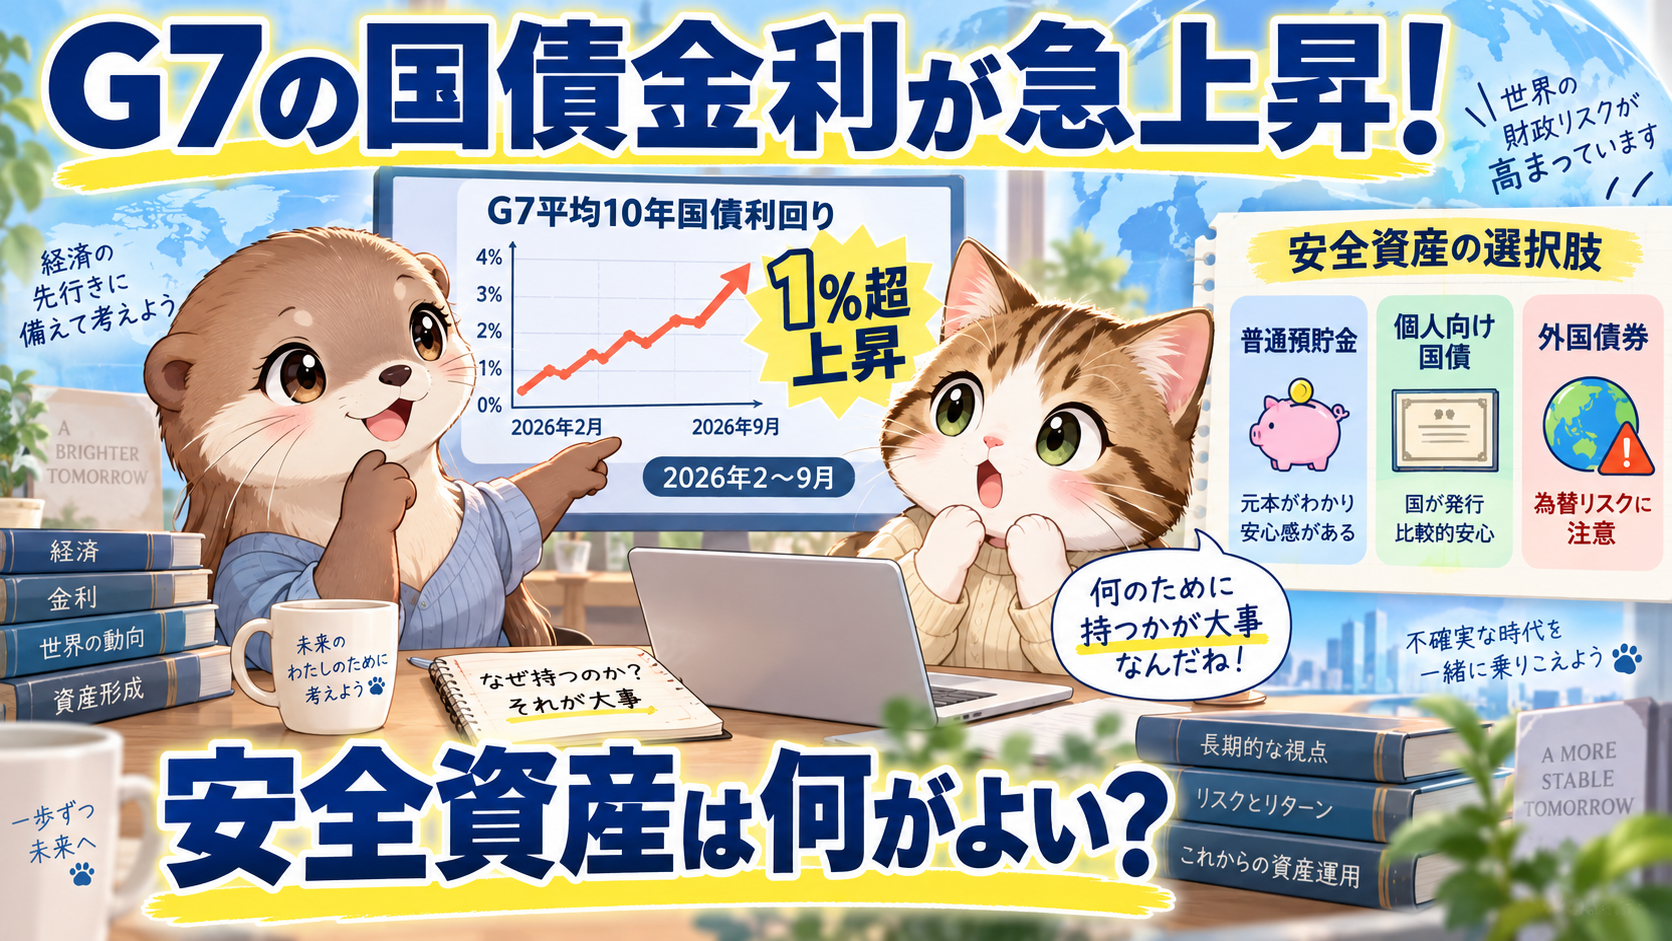
国際通貨基金(IMF)は2026年10月14日、主要先進国の国債利回り上昇と政府債務に関する分析を公表しました。それによると、G7の平均10年国債利回りは、2026年2月から9月にかけて1%ポイント超も上昇しました。国債利回りの上昇は、政府の財政だけでなく、債券に投資する個人投資家にも大きく関係します。
G7の国債利回りが1%ポイント超上昇!
IMFが公表した主なデータは以下の通りです。
| 項目 | IMFの分析・予測 |
|---|---|
| G7の平均10年国債利回り | 2026年2~9月に1%ポイント超上昇 |
| 世界の公的債務残高 | 2030年までに世界GDP比100%超 |
| 米国政府の利払い費 | 2031年にGDP比5.7% |
| 世界の政府債務の平均利払いコスト | 2021年2.3%→2031年3.7% |
国債利回りの上昇には、インフレやエネルギー価格の上昇、財政赤字の拡大などが影響しています。政府にとって金利上昇は、国債の借り換えに伴う利払い負担の増加につながります。
金利が上がると債券価格は下がる
債券投資では、金利と価格の関係を理解することが重要です。一般的に、市場金利が上昇すると既存の債券価格は下落します。例えば、利率1%の債券を保有しているときに、新しく発行される債券の利率が3%になれば、既存の債券の魅力は相対的に低下します。特に残存期間が長い債券ほど、金利変動による価格への影響が大きくなります。そのため、株式と債券を組み合わせれば、必ず資産全体の値動きが小さくなるとは限りません。例えば、インフレによる金利上昇局面では、株式と長期債券が同時に値下がりすることもあります。
オルカンと組み合わせる安全資産は?
私は、長期的な資産形成にはeMAXIS Slim 全世界株式(オルカン)などの低コストインデックスファンドが合理的だと考えています。一方、生活費や株価下落に備える資金は、円建ての安全資産で確保することが重要です。主な選択肢には次のようなものがあります。
- 普通預貯金:必要なときにすぐ使える
- 個人向け国債:国が元本と利子の支払いを保証。変動10年は半年ごとに金利が見直される
- 外国債券ファンド:金利変動による価格変動に加え、為替リスクにも注意が必要
個人向け国債は、原則として発行後1年間は中途換金できず、その後も中途換金時には所定の利子相当額が差し引かれます。また、米国債などは信用力が高くても、円高になれば円換算の資産価値が減少する可能性があります。安全資産の役割は、高いリターンを狙うことではなく、家計の安定とリスク管理です。私は、オルカンと普通預貯金・個人向け国債を組み合わせるシンプルな資産配分で十分だと考えています。金利の動向に振り回されず、自分のリスク許容度に応じた資産配分を維持し、長期・分散・低コスト投資を続けていきたいです。
参考資料
コメント