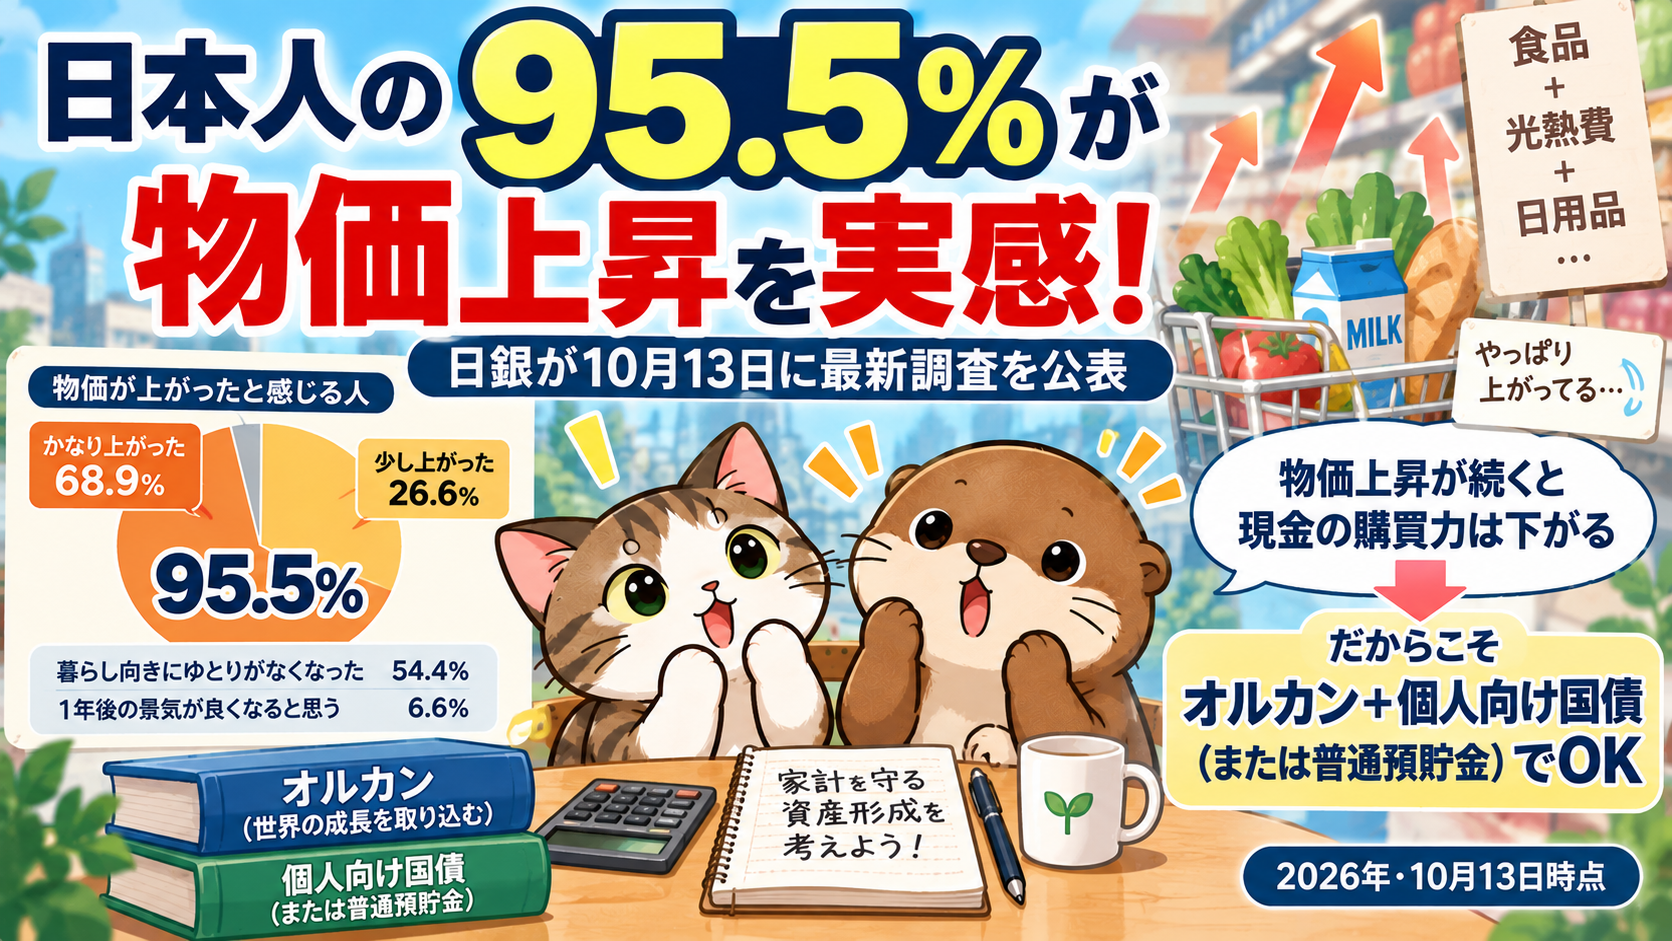
日本銀行は2026年10月13日、最新の「生活意識に関するアンケート調査」の結果を公表しました。今回の調査では、物価が前年より上がったと感じている人が95.5%に達していることが分かりました。物価上昇が家計に大きな影響を与えている実態が浮き彫りになっています。2026年9月調査の主な結果は以下の通りです。
| 質問・回答 | 割合 |
|---|---|
| 物価がかなり上がった | 68.9% |
| 物価が少し上がった | 26.6% |
| 物価が上がったと感じる人 | 95.5% |
| 暮らし向きにゆとりがなくなった | 54.4% |
| 1年後の景気が良くなると思う | 6.6% |
調査は全国の20歳以上を対象に実施され、有効回答者数は1,972人でした。物価上昇を実感する人が圧倒的多数となっただけでなく、半数以上が暮らし向きにゆとりがなくなったと回答しています。さらに、今後1年間も物価が上がると予想する人は88.6%に達しました。家計にとって、インフレへの対応がますます重要になっています。
年3%のインフレが10年続くと現金の価値は約26%減少
物価が上昇すると、同じ金額で購入できる商品やサービスが少なくなります。例えば、年3%のインフレが10年間続いた場合、物価は約34%上昇します。現在の100万円の購買力は、10年後には約74万円相当まで低下する計算です。預金金利を考慮しなければ、現金を保有しているだけでは実質的な資産価値が減ってしまいます。ただし、だからといって現金をすべて株式に投資するのは合理的ではありません。株式は大きく値下がりすることもあり、必要なときに売却すると損失が確定する可能性があるからです。
オルカンと安全資産を組み合わせる
私は、長期的な資産形成にはeMAXIS Slim 全世界株式(オルカン)などの低コストインデックスファンドが合理的だと考えています。世界中の企業に分散投資することで、企業の利益成長などを通じた長期的なリターンが期待できます。一方、生活費や近い将来に必要なお金は、普通預貯金や個人向け国債などの円建て安全資産で確保することが重要です。現金はインフレに弱いものの、必要なときに使えるという大きなメリットがあります。株式は長期的な資産成長を目指すもの、安全資産は家計の安定を守るもの。それぞれの役割は異なります。インフレを恐れて株式の割合を増やしすぎるのではなく、自分のリスク許容度に応じた資産配分を維持することが大切です。物価上昇が続く中でも、オルカンと円建て安全資産を適切に組み合わせ、長期・分散・低コスト投資を続けていきたいと思います。
参考資料
コメント