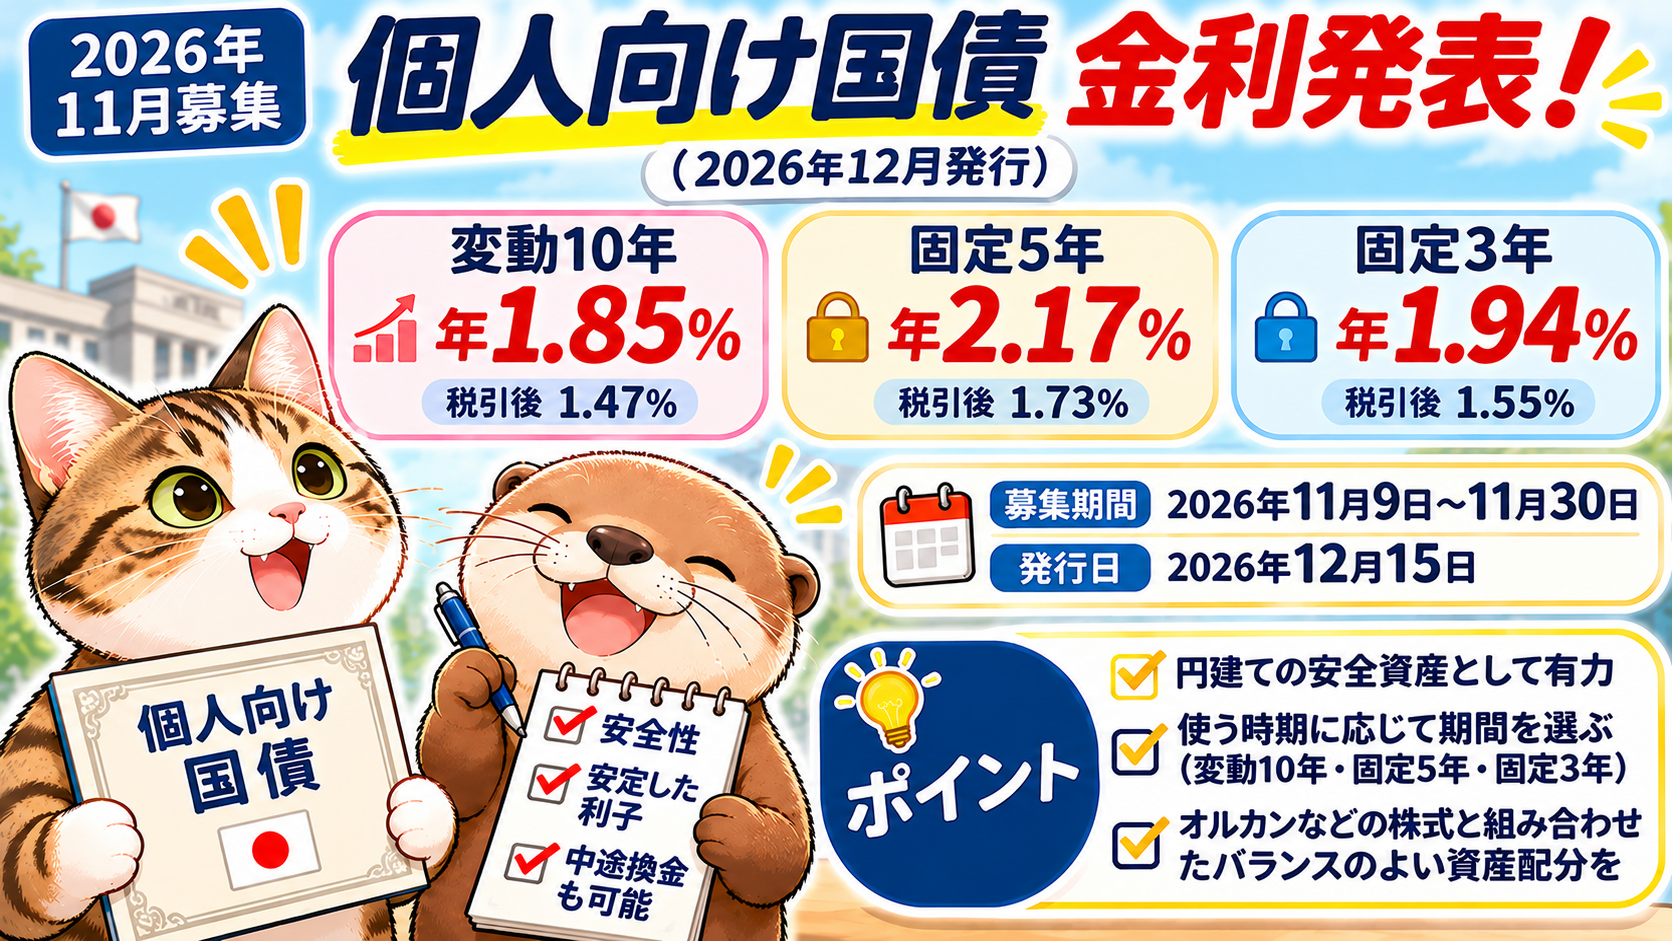
財務省は2026年11月6日、11月募集・12月発行の個人向け国債の金利を発表しました。今回の金利は、変動10年が年1.85%、固定5年が年2.17%、固定3年が年1.94%となりました。前月と比較すると、3種類すべての金利が低下しています。それでも、固定5年は引き続き年2%を超える金利となっています。
11月募集の個人向け国債の金利
今回発表された金利は以下の通りです。
| 種類 | 11月募集 | 税引後 | 10月募集 |
|---|---|---|---|
| 変動10年 | 1.85% | 1.47% | 2.05% |
| 固定5年 | 2.17% | 1.73% | 2.39% |
| 固定3年 | 1.94% | 1.55% | 2.07% |
※金利はいずれも年率。税引後は20.315%の税金を差し引いた概算。変動10年は初回適用利率です。
前月と比較すると、変動10年は0.20%ポイント、固定5年は0.22%ポイント、固定3年は0.13%ポイント低下しました。ただし、固定5年なら、100万円を購入した場合、税引後で年間約1万7,300円の利子を受け取れる計算です。かつての超低金利時代を考えると、円建ての安全資産として十分に魅力的な水準になってきました。
募集期間と発行日
今回の募集条件は以下の通りです。
- 募集期間:2026年11月9日~11月30日
- 発行日:2026年12月15日
- 利払日:毎年6月15日、12月15日
- 最低購入額:1万円(1万円単位)
個人向け国債は、国が元本と利子の支払いを保証する商品です。発行後1年間は原則として中途換金できませんが、その後は国による額面での中途換金が可能です。ただし、中途換金時には直前2回分の税引後利子相当額が差し引かれます。
普通預金やMRFと比較しても魅力的
個人向け国債は、普通預金やMRFなどと比較しても、有力な円建て安全資産の選択肢です。特に、1年以上使う予定のない資金については、定期預金と比較する価値があると思います。一方、普通預金はいつでも引き出せることが最大のメリットです。MRFも証券口座の待機資金として便利ですが、投資信託なので元本保証ではありません。すぐに使う資金は普通預金、しばらく使わない資金は個人向け国債というように、目的に応じて使い分けることが合理的でしょう。
固定5年と変動10年、どちらを選ぶ?
今回も固定5年の金利が変動10年を上回りました。変動10年の金利は、基準金利に0.66を掛けて決定されるため、10年満期だからといって固定5年より高い金利になるわけではありません。固定5年は、購入時の年2.17%という金利が満期まで続きます。一方、変動10年は半年ごとに金利が見直されるため、将来の金利上昇にも対応できます。私は、今後も金利が変化する可能性を考えると、引き続き変動10年を有力な選択肢と考えています。ただし、一定期間の利回りを確定させたい人にとっては、固定5年にも十分な魅力があります。
オルカンと個人向け国債でシンプルな資産配分
私は、長期的な資産形成にはeMAXIS Slim 全世界株式(オルカン)などの低コストインデックスファンドが合理的だと考えています。一方、株式には大きな価格変動があるため、生活費や株価下落に備える安全資産も重要です。個人向け国債は、金利変動による元本割れを心配せずに保有でき、変動10年なら市場金利の上昇にもある程度対応できます。株式で世界経済の成長を取り込み、個人向け国債や普通預金で家計の安定を守る。このシンプルな資産配分で十分だと考えています。今回の国債金利は前月から低下しましたが、無理に購入時期を予測する必要はありません。今後も自分に適した資産配分を維持しながら、長期・分散・低コスト投資を続けていきたいと思います。
参考資料(財務省)
コメント