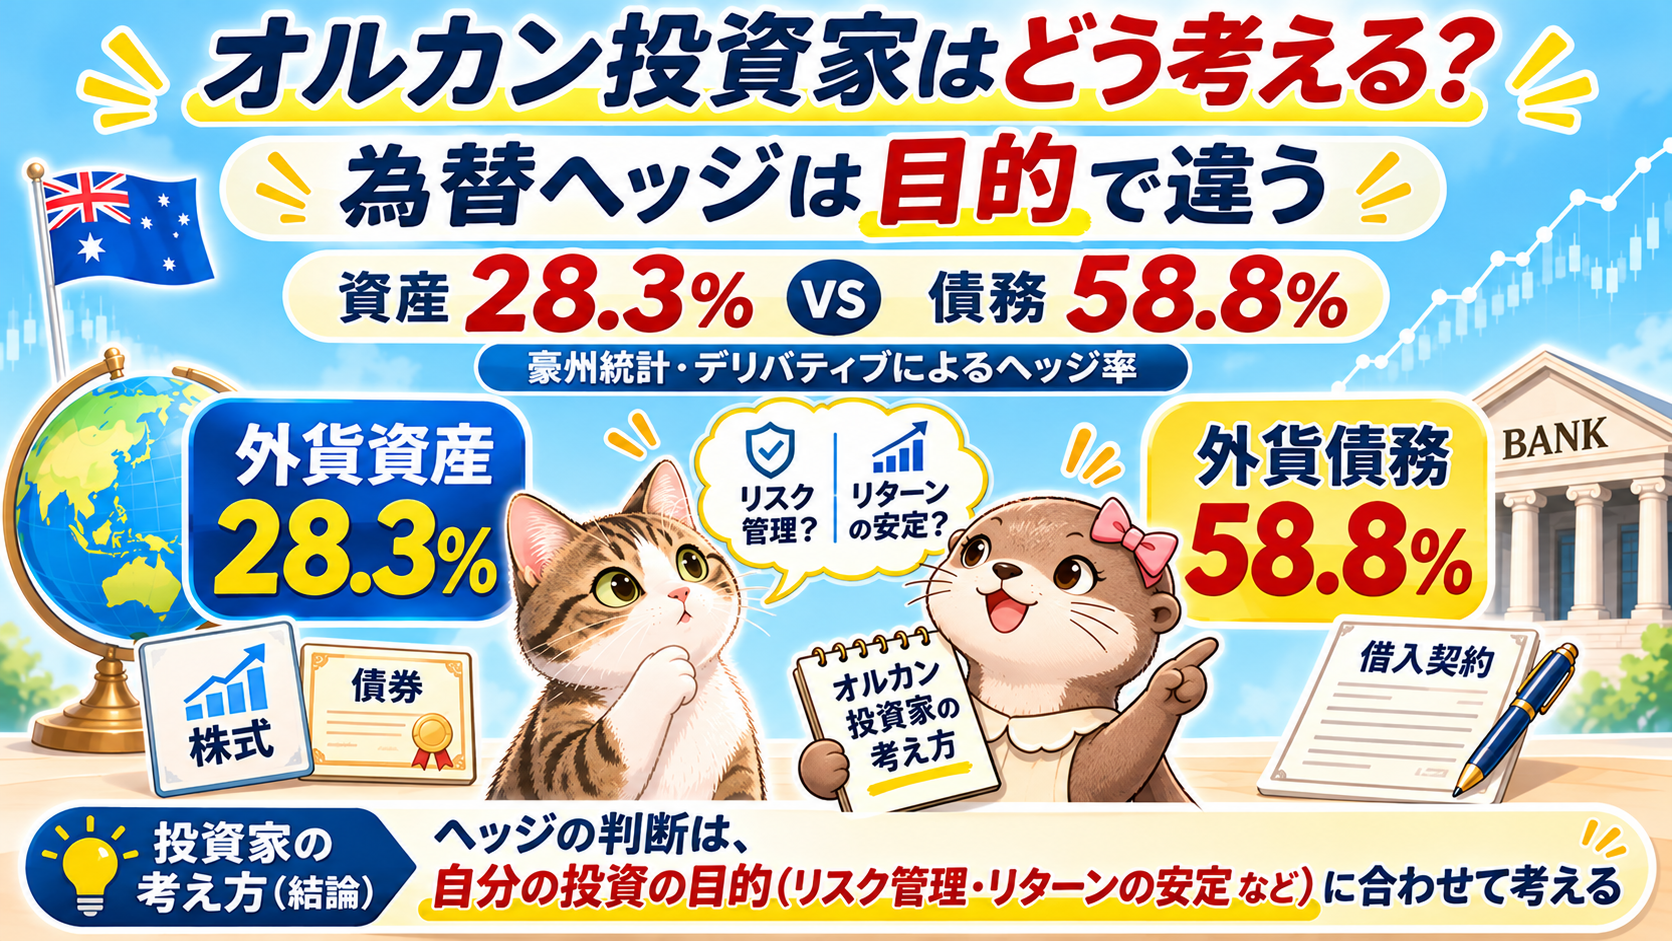
オーストラリア統計局は2026年10月30日、国内企業や金融機関などの外貨建て資産・負債と為替ヘッジに関する統計を公表しました。今回の調査で興味深いのは、外貨建て資産のヘッジ率が28.3%だった一方、外貨建て債務では58.8%に達していたことです。同じ為替リスクでも、資産と負債では管理方法に大きな違いが見られます。
外貨資産と債務でヘッジ率に約30ポイントの差!
2026年3月末時点の主な結果は以下の通りです。
| 項目 | 調査結果 |
|---|---|
| 外貨建て資産残高 | 4兆4,301億豪ドル |
| うちデリバティブによるヘッジ額 | 1兆2,533億豪ドル |
| 外貨建て資産のヘッジ率 | 28.3% |
| 外貨建て債務のヘッジ率 | 58.8% |
| ヘッジ後の純資産エクスポージャー | 2兆2,516億豪ドル |
| 同・2022年3月末比 | +34.6% |
外貨建て資産では約7割がデリバティブによるヘッジの対象外でした。一方、外貨建て債務では約6割がヘッジされています。ただし、ヘッジされていない部分にも、外貨建て収入との相殺など、デリバティブを使わない為替リスク管理が含まれる場合があります。また、今回の統計は銀行などの金融機関も含む集計であり、個人投資家の運用実態を示したものではありません。
外貨建ての借金は為替変動が経営リスクになる
例えば、日本企業が100万ドルを借り入れた場合を考えてみます。1ドル100円なら円換算で1億円ですが、150円になれば1億5,000万円になります。ドル建ての借入額が変わらなくても、円安によって円換算の返済負担は増加します。外貨建ての売上収入などで相殺できない場合、為替変動は経営に大きな影響を与える可能性があります。一方、外貨建て資産を保有している場合は、為替変動によって評価額が増減します。同じ為替リスクでも、資産を持つ場合と借金をする場合では、その影響が異なるのです。
オルカンは為替ヘッジすべき?
この考え方は、個人投資家の資産運用にも応用できます。eMAXIS Slim 全世界株式(オルカン)は、為替ヘッジを行わず、世界中の株式に分散投資する商品です。円高になれば外国株式の円換算評価額が下落する場合がありますが、反対に円安になれば上昇要因になります。為替ヘッジによって通貨変動の影響を抑えても、株式そのものの価格変動リスクは残ります。また、ヘッジにはコストがかかるため、必ずしも運用効率が改善するとは限りません。私は、長期的な資産形成を目的とする世界株式については、為替ヘッジなしのオルカンで十分だと考えています。
外国債券では為替リスクの意味が違う
一方、安全資産として外国債券を保有する場合は、考え方が変わります。高格付け債券であっても、為替変動によって円換算の評価額が大きく変化する可能性があります。為替ヘッジを行えば通貨変動の影響を抑えられますが、通貨間の短期金利差などがヘッジコストに反映されます。そのため、外国債券の利回りが高くても、円ヘッジ後に高いリターンが得られるとは限りません。日本円で生活する投資家が安全資産を確保するなら、普通預貯金や個人向け国債なども有力な選択肢になります。
まとめ
今回の豪州統計では、外貨資産と外貨債務のヘッジ率に約30ポイントの差がありました。ただし、豪州企業のヘッジ率が、そのまま日本の個人投資家にとって適切な比率になるわけではありません。重要なのは、為替リスクを一律に避けることではなく、何のためにその資産を保有するのかを考えることです。私は、長期的な資産成長を目指す部分はオルカンなどの世界株式、安全資産は円建ての預貯金や個人向け国債を中心にする方針です。それぞれの役割を明確にし、長期・分散・低コスト投資を続けていきたいと思います。
参考資料
オーストラリア統計局「Foreign Currency Exposure, Australia, March 2026」(2026年10月30日公表)
コメント