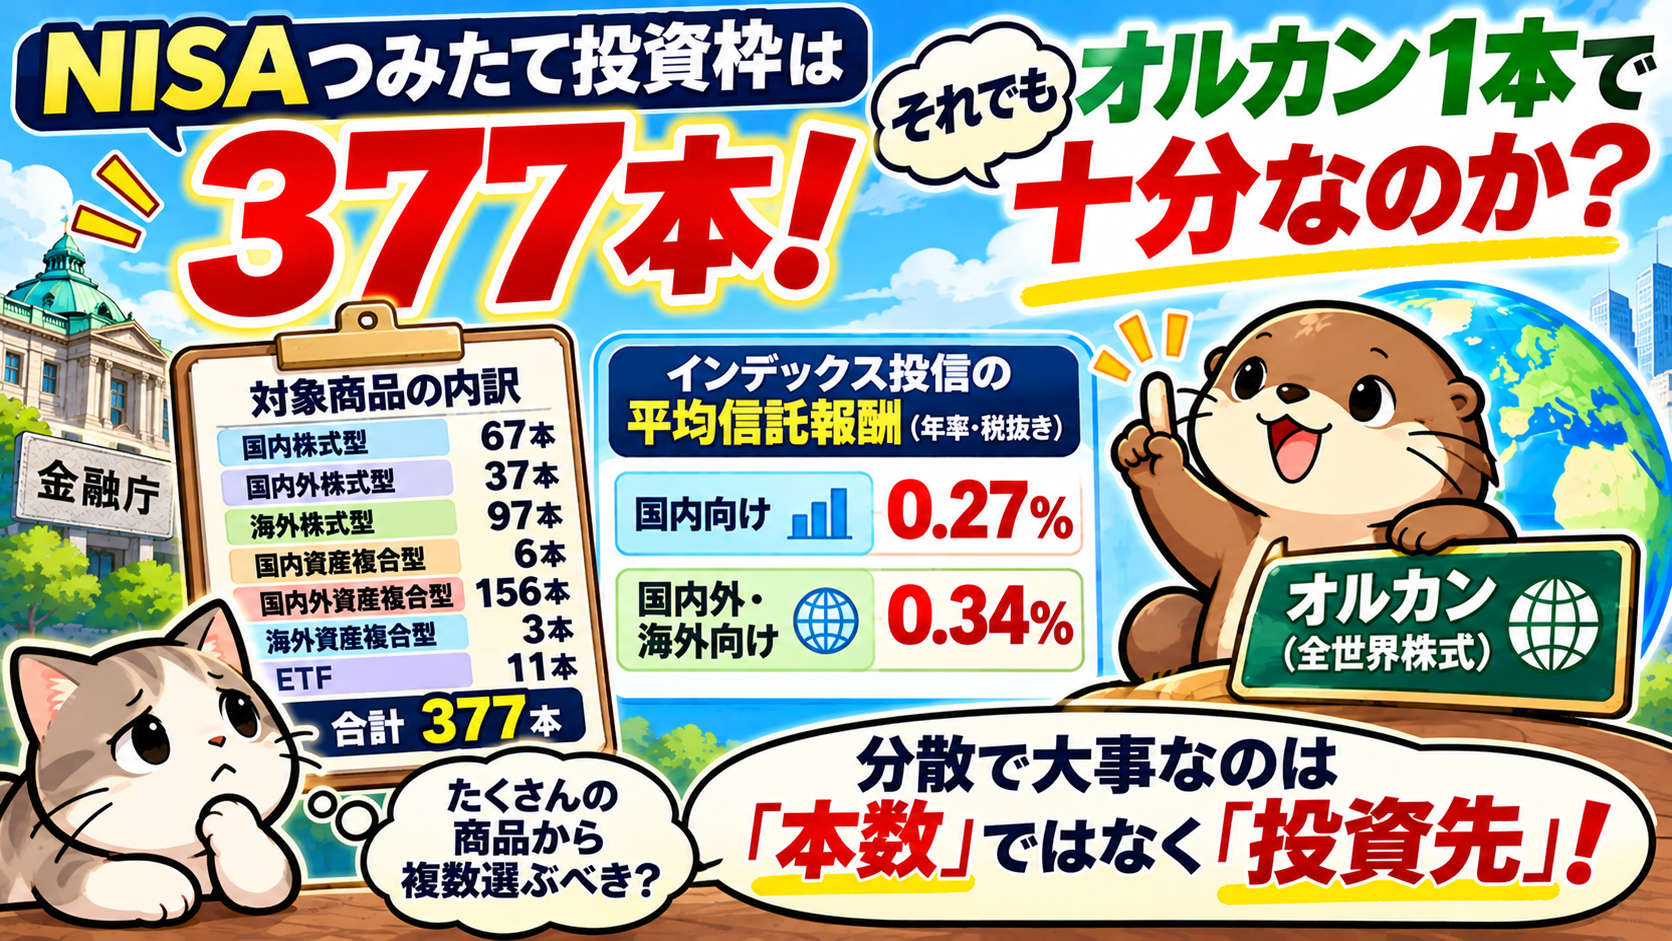
金融庁が2026年10月23日に更新した資料によると、NISAのつみたて投資枠対象商品は377本となりました。公募投資信託が366本、ETFが11本です。対象商品が豊富になった一方、インデックスファンドの信託報酬にも大きな違いがあることが分かります。
NISA対象商品377本、平均信託報酬は0.27~0.34%
金融庁が公表した指定インデックス投資信託の平均信託報酬率は以下の通りです。
| 投資対象 | 平均信託報酬率(年率・税抜き) |
|---|---|
| 国内向け | 0.27% |
| 国内外・海外向け | 0.34% |
なお、これは指定インデックス投信の平均であり、全377本の平均ではありません。国内外・海外向けの指定インデックス投信では、信託報酬が0.1%超0.2%以下の商品が44本ある一方、0.4%超0.5%以下の商品も47本あります。同じNISA対象商品でも、コストにはかなりの差があります。例えば、100万円を運用した場合、信託報酬が年0.1%違えば年間1,000円の差になります。長期間保有するほど、こうしたコストの違いは無視できません。ただし、信託報酬だけでなく、実質的な運用コストや指数への連動性なども重要です。
377本あっても複数保有する必要はない
ここで考えたいのは、投資信託の保有本数が多ければ、分散投資が進むわけではないということです。例えば、同じ株価指数に連動するインデックスファンドを3本購入しても、投資先がほぼ同じなら分散効果はそれほど増えません。反対に、1本でも世界中の企業へ幅広く投資できる商品があります。その代表例が、eMAXIS Slim 全世界株式(オルカン)です。オルカンは日本を含む先進国と新興国の株式に時価総額に応じて投資します。世界の株式に幅広く分散する目的なら、オルカン1本でも十分です。ただし、オルカンは株式100%の商品です。株式以外の資産まで分散できるわけではありません。
大切なのは商品数より資産配分
私は、長期的な資産形成ではオルカンなどの低コストインデックスファンドを中心にすることが合理的だと考えています。一方、生活費や株価下落に備える資金は、普通預貯金や個人向け国債などの円建て安全資産で確保します。投資信託を何本も組み合わせるよりも、自分のリスク許容度に応じて株式と安全資産の割合を決める方が重要です。分散投資で大切なのは、ファンドを何本持っているかではなく、実際に何へ投資しているかということです。選択肢が377本に増えても、運用を複雑にする必要はありません。これからもシンプルな資産配分で、長期・分散・低コスト投資を続けていきたいと思います。
参考資料
コメント