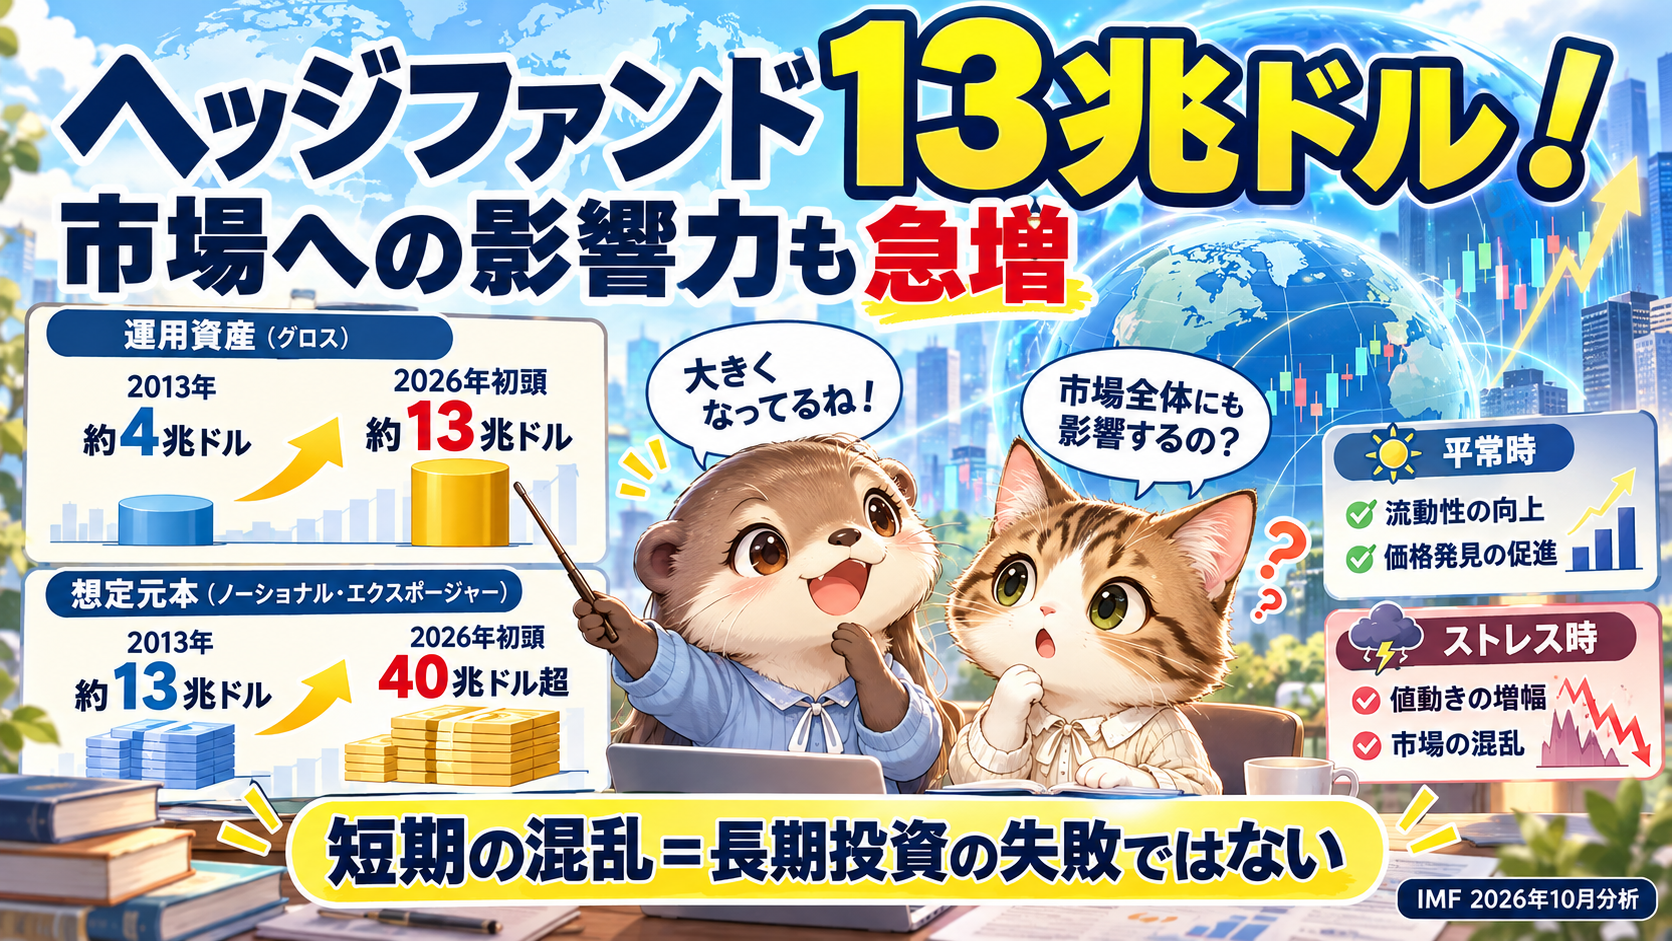
IMFが2026年10月に公表した「世界金融安定性報告書」の第2章では、ヘッジファンドが金融市場で存在感を急速に高めていることが示されました。特に驚くのは、その規模です。ヘッジファンドのグロス資産は2013年の約4兆ドルから、2026年初頭には約13兆ドルへ拡大しました。さらに、デリバティブなどを含む想定元本ベースのエクスポージャーは40兆ドル超に達しています。
13兆ドルでも「投資家のお金そのもの」ではない
ここで注意したいのは、13兆ドルという数字は投資家から預かった純資産ではなく、借入金で保有している資産なども含めたグロス資産だという点です。また、40兆ドル超という想定元本は、その金額がそのまま投資されているとか、同額の損失リスクがあるという意味ではありません。それでも、ヘッジファンドの市場での存在感がかなり大きくなっていることは間違いありません。IMFによると、ヘッジファンドは非銀行金融仲介全体では大きな割合ではないものの、レバレッジを使った取引を通じて、市場への影響力を強めています。
平時は流動性を支え、不況時は混乱を増幅することも
ヘッジファンドにはプラスの面もあります。幅広い投資戦略やデータ活用、レバレッジを通じて、市場の流動性を高めたり、価格のゆがみを修正したりする役割があります。特に国債市場や株式市場では、売買を活発にすることで市場機能を支える面があります。ただし、問題は市場が不安定になったときです。損失拡大や追加証拠金の発生で、ヘッジファンドが一斉にポジションを縮小すると、売りが売りを呼ぶ展開になりやすくなります。IMFは、レバレッジ、投資家の解約、似たポジションへの集中などが、市場の混乱を増幅する要因だと指摘しています。
オルカン投資家にとっての意味
オルカンを持っている個人投資家も、こうした動きと無関係ではありません。ヘッジファンドが株式や債券をまとめて売却すれば、世界の金融市場全体に影響が広がる可能性があります。短期的には、企業の業績とは無関係に株価が大きく下がることもあるでしょう。ただし、ここで重要なのは、短期的な市場の混乱と、企業の長期的な利益成長は別問題だということです。個人投資家には、ヘッジファンドのように借入金の返済や追加証拠金のために強制売却させられにくいという強みがあります。レバレッジを使わず、長期・分散・低コストで運用するなら、一時的な混乱に振り回されにくいのです。私は、こういうニュースを見るたびに、やはりオルカンのような低コストの全世界株式ファンドを長期保有し、生活防衛資金は別で確保するシンプルな方法が合理的だと感じます。
参考資料
- IMF「Global Financial Stability Report, October 2026」Chapter 2: Hedge Funds and Financial Stability
https://www.imf.org/-/media/files/publications/gfsr/2026/october/english/ch2.pdf
コメント