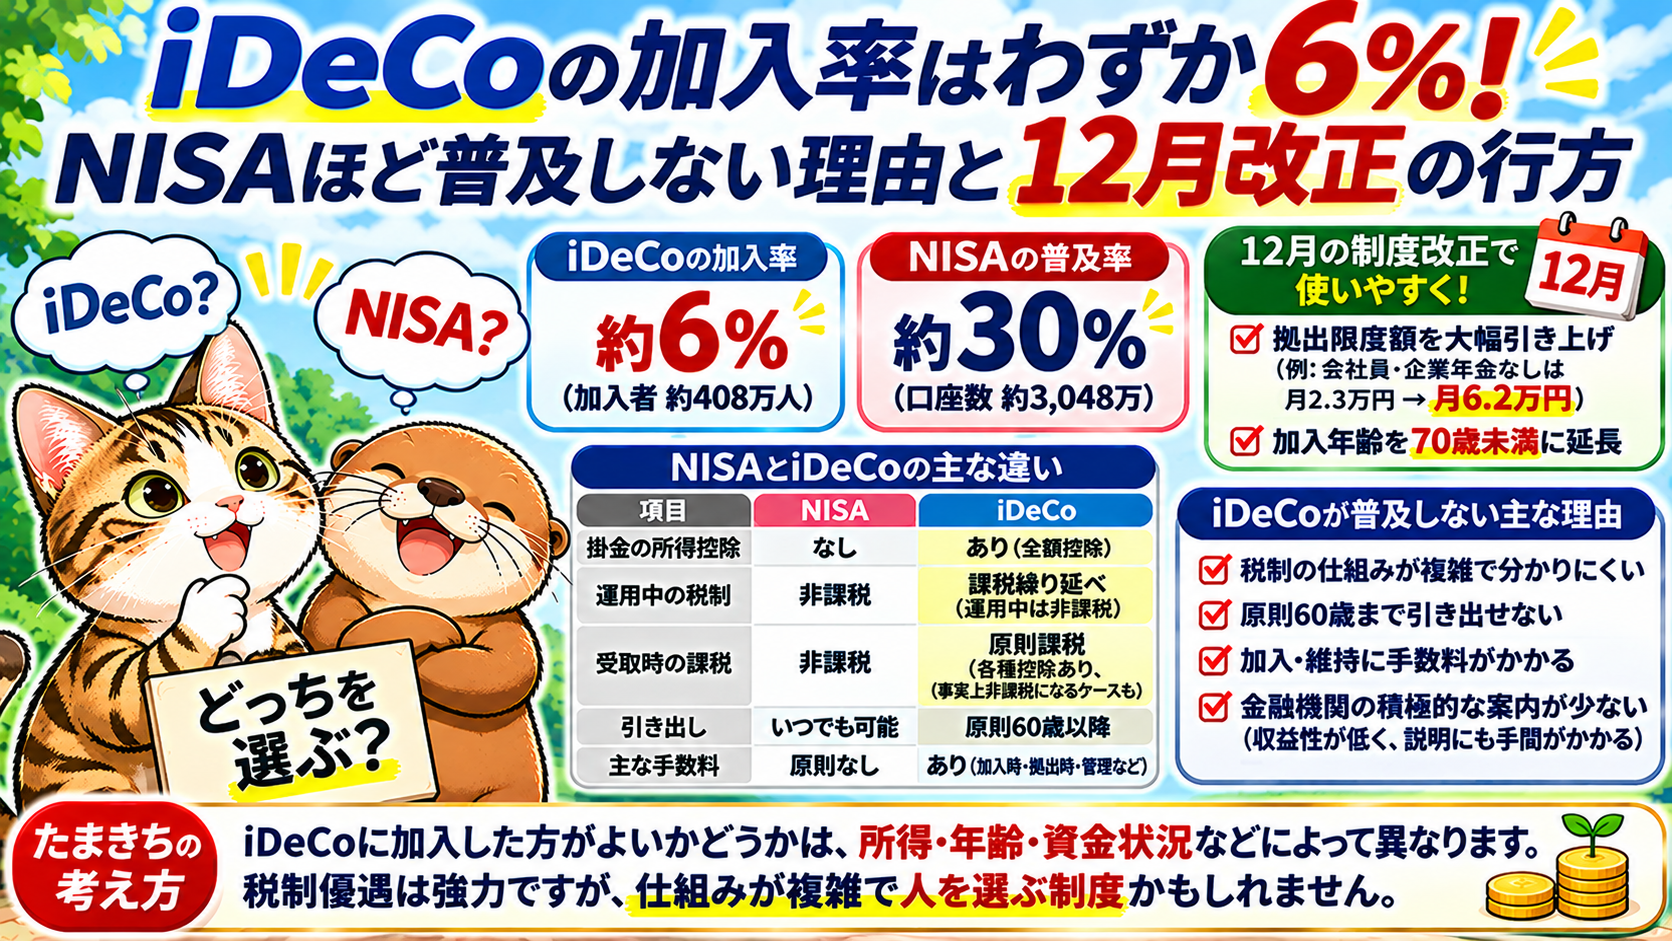
日本経済新聞が11月15日、個人型確定拠出年金(iDeCo)の加入率が1割に満たない現状を報じました。iDeCoは掛金の全額所得控除など、非常に有利な税制優遇が用意された制度です。しかし、iDeCoに加入した方がよいかどうかは、個人の所得や年齢、資産状況などによって異なります。また、制度の仕組みが複雑なうえ、原則60歳まで引き出せないという制約もあります。NISAと比べると、利用する人を選ぶ制度なのかもしれません。
iDeCo加入率は約6%、NISAは約30%
2026年9月末時点のiDeCo加入者数は約408万人でした。2025年3月末の公的年金被保険者数6,757万人を基に単純計算すると、加入率は約6%にとどまります。一方、NISAの口座数は2026年6月末時点で3,048万口座に達し、18歳以上の人口に対する割合は約30%となっています。
※異なる時点の統計による概算で、厳密に同じ条件で比較したものではありません。
iDeCoの加入者数は増加しているものの、新規加入者数は2022年度の約56万人をピークに減少し、2025年度は約40万人となりました。また、2025年の調査では、iDeCoを知らない、あるいは名前だけ知っていて制度を理解していない人が83%に上っています。
NISAとiDeCoでは税制優遇の仕組みが違う
iDeCoがNISAほど普及しない理由の一つが、税制の複雑さです。両制度の主な違いを整理すると、以下の通りです。
| 項目 | NISA | iDeCo |
|---|---|---|
| 掛金の所得控除 | なし | 全額対象 |
| 運用中の利益 | 非課税 | 課税繰り延べ(運用中は非課税) |
| 受取時の課税 | 非課税 | 原則課税(各種控除あり) |
| 引き出し | いつでも可能 | 原則60歳以降 |
| 口座維持手数料 | 原則なし | あり |
NISAでは、対象となる運用益は非課税で、売却して資金を引き出しても課税されません。一方、iDeCoでは運用中の利益にその都度課税されず、非課税のまま再投資できます。税負担が受取時まで繰り延べられる仕組みです。そして、iDeCoは受取時に原則として課税対象になります。ただし、一時金で受け取る場合には退職所得控除、年金形式なら公的年金等控除が適用されます。そのため、受取額や他の所得などによっては、実際の税負担がゼロとなるケースもあります。一方、会社からの退職金や公的年金の受給状況によっては、税金が発生する場合もあります。iDeCoの税制優遇は強力ですが、掛金を拠出するときだけでなく、受取時まで含めて考える必要があります。
金融機関にも普及を妨げる事情
日経新聞によると、iDeCoの運営管理機関では赤字の事業者が多く、積極的な顧客開拓が難しいという事情もあるようです。加入手続きや年金制度の説明には手間がかかる一方、金融機関が得られる収益は限られています。また、利用者側も所得控除や受取時の課税などを理解する必要があります。制度を知らない人だけでなく、名前は知っていても仕組みがよく分からない人が多いことも、普及の障害となっているのでしょう。
12月改正でiDeCoは使いやすくなる?
2026年12月1日から、iDeCoの拠出限度額が大幅に引き上げられます。企業年金のない会社員は、月2万3,000円から6万2,000円へ増額できます。自営業者なども、国民年金基金等との共通上限が月7万5,000円に引き上げられます。企業年金がある会社員は、他制度の掛金相当額などを差し引いて上限を計算します。また、一定の条件を満たせば70歳未満まで加入できるようになります。ただし、今回の改正でも原則60歳まで引き出せないという制約は変わりません。制度の複雑さや手数料の問題も残ります。
NISAとiDeCoはどちらを優先すべき?
私は、所得税や住民税を多く負担しており、老後まで使わない資金を確保できる人にとって、iDeCoは非常に魅力的だと考えています。一方、所得控除の恩恵が小さい人や、近い将来に資金を使う可能性がある人は、NISAを優先する方が合理的な場合もあります。また、退職金が多い人は、iDeCo受取時の課税についても注意が必要です。掛金の所得控除だけでなく、受取時の税金や手数料まで含めて判断することが重要です。私は、NISAもiDeCoも、オルカンなどの低コストインデックスファンドを活用できる優れた制度だと考えています。ただし、どちらも無理に限度額いっぱいまで利用する必要はありません。老後まで使わない資金はiDeCo、途中で使う可能性のある長期投資資金はNISAという使い分けが一つの考え方です。iDeCoの加入率が低いことを、単純に金融リテラシーの不足だけで説明することはできません。制度を十分に理解したうえで、資金の自由度を重視してNISAを選ぶことも合理的な判断です。一方、所得控除を長期間活用できる人にとっては、iDeCoを利用しないことによる機会損失も考えられます。大切なのは加入率を上げることではなく、一人ひとりが自分に合った制度を選ぶことだと思います。これからもNISAやiDeCoの税制優遇を適切に活用しながら、長期・分散・低コスト投資を続けていきたいです。
参考資料
- 日本経済新聞「iDeCo加入率1割に満たず」(2026年11月15日、有料記事)
- iDeCo公式サイト「よくあるご質問・税制優遇」
- 国税庁「退職金を受け取ったとき(退職所得)」
- 国税庁「公的年金等の課税関係」
- 厚生労働省「2026年12月からiDeCoがパワーアップ!」
コメント