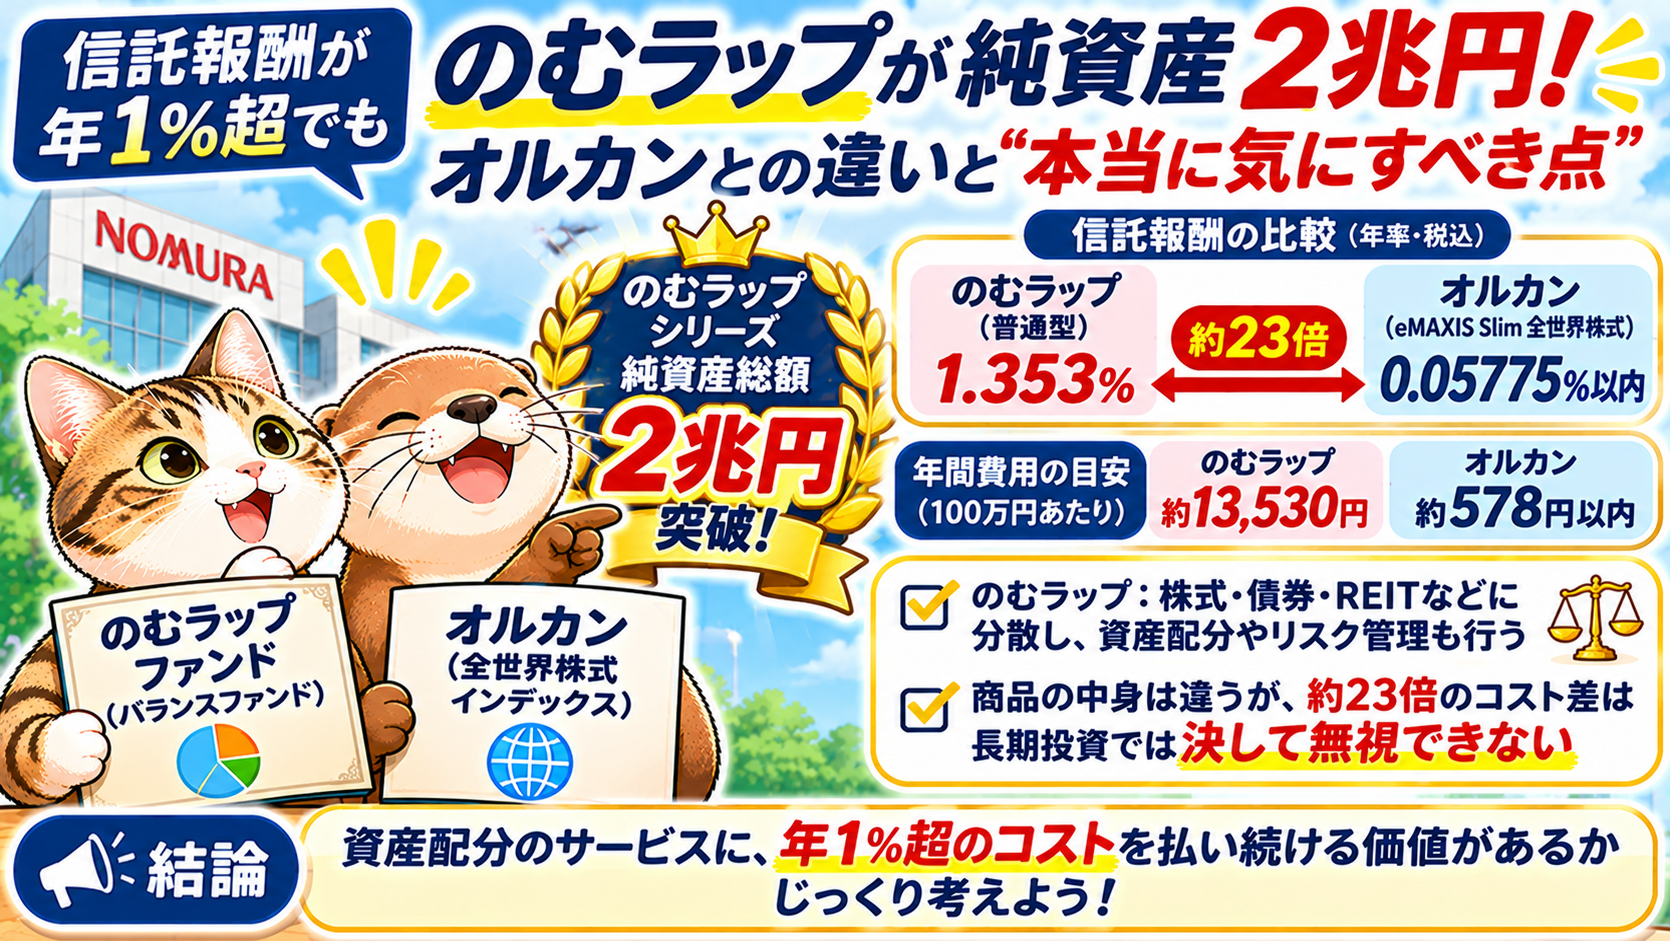
野村アセットマネジメントは2026年11月6日、「のむラップ・ファンド」シリーズの純資産総額が2兆円を突破したと発表しました。11月5日時点の純資産総額は、シリーズ合計で2兆193億円です。同シリーズは2010年3月に運用を開始し、現在は10本のファンドで構成されています。全国180社を超える販売会社で取り扱われており、野村アセットによると国内最大のバランスファンドシリーズとなっています。しかし、低コストインデックス投資家として、どうしても気になるのが運用コストです。
オルカンの約23倍の信託報酬!
のむラップ・ファンドの代表的な商品の信託報酬は以下の通りです。
| ファンド | 信託報酬(税込・年率) |
|---|---|
| のむラップ・保守型 | 1.188% |
| のむラップ・普通型 | 1.353% |
| のむラップ・積極型 | 1.518% |
| オルカン | 0.05775%以内 |
eMAXIS Slim 全世界株式(オール・カントリー)、通称オルカンと比較すると、のむラップ・ファンド普通型の信託報酬は約23.4倍です。100万円を1年間保有した場合、信託報酬率だけで計算すると、次のようになります。
| ファンド | 年間費用の目安 |
|---|---|
| オルカン | 約578円以内 |
| のむラップ・普通型 | 約13,530円 |
| 差額 | 約12,952円 |
※信託報酬率を用いた単純計算。資産額の変動やその他の費用は考慮していません。
保有額が1,000万円なら、年間の差額は約13万円です。しかも、このコストは運用成績が好調なときだけでなく、下落しているときにも発生します。長期投資において、この差は決して小さくありません。
商品の中身が違ってもコスト差は無視できない
もちろん、のむラップ・ファンドとオルカンは同じ種類の商品ではありません。オルカンは世界中の株式に投資するインデックスファンドです。一方、のむラップ・ファンドは株式、債券、REITなどを組み合わせ、投資環境に応じた資産配分の調整やリスク管理を行うバランスファンドです。したがって、信託報酬だけで運用成果の優劣を判断することはできません。しかし、商品の中身が違うという点を考慮しても、私はこのコスト差を決して無視できないと考えています。年1%を超える信託報酬は、長期間にわたって確実に運用成果を押し下げる要因になります。専門家による資産配分やリスク管理に価値を見いだす人もいるでしょう。ただし、そのサービスに年間1%以上のコストを支払う価値があるのか、慎重に判断する必要があります。さらに、のむラップ・ファンドには販売会社によって最大1.1%の購入時手数料が発生するほか、換金時には0.3%の信託財産留保額もかかります。
NISA対象でも低コストとは限らない
2026年9月には、のむラップ・ファンドの保守型、やや保守型、普通型、やや積極型がNISAのつみたて投資枠対象に追加されました。従来から対象だった積極型と合わせ、基本となる5本が対象になっています。しかし、NISAの対象商品であることは、低コストであることや、優れた運用成績を保証するものではありません。税制優遇と運用コストは分けて考える必要があります。
オルカンと安全資産の組み合わせで十分では?
私は、長期的な資産形成ではオルカンなどの低コストインデックスファンドを中心にすることが合理的だと考えています。株式の価格変動リスクを抑えたいなら、普通預貯金や個人向け国債などの円建て安全資産を組み合わせる方法もあります。これなら資産配分を自分で管理する必要はありますが、高額な信託報酬を継続的に負担する必要はありません。のむラップ・ファンドが2兆円を突破したことは、資産配分を専門家に任せたいという需要の大きさを示しているのでしょう。もっとも、純資産総額の増加には運用資産の値上がりも影響するため、2兆円がすべて新規資金流入によるものではありません。人気があることと、投資家にとって費用対効果が高いことも別問題です。私は、長期投資では運用コストを極力抑え、世界中の企業に幅広く分散投資することを重視します。運用の仕組みを複雑にするよりも、オルカンと円建て安全資産を組み合わせるシンプルな方法で、長期・分散・低コスト投資を続けていきたいと思います。
参考資料
コメント